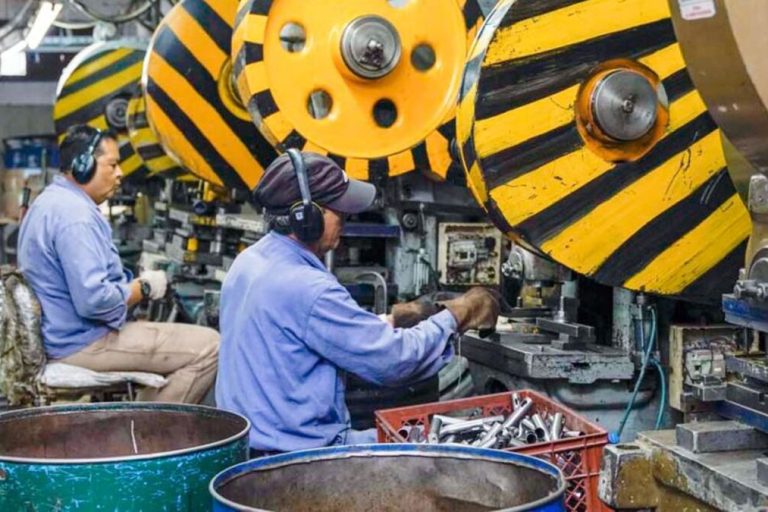
La manufactura acumula una caída de 2,6% en siete meses y enfrenta una demanda deprimida y mayor competencia importada. En este marco, las constantes subas en los costos de la logística suman aún más presión y las críticas empiezan a sonar alrededor de los operadores más importantes.
La industria argentina atraviesa un momento de crisis marcado por menor producción, caída en el consumo y, en los casos más graves, cierres de empresas. Sin embargo, hay un costo que continúa avanzando: el de mover, almacenar y distribuir mercadería.
Cabe señalar que la logística está en su propio momento complejo, con márgenes ajustados y un flujo estancado. Ante este escenario, el sector se encierra en si mismo y apunta a ser más eficiente en sus operaciones con más tecnología, pero ese camino en ocasiones encarece aún más un servicio y la industria queda cada vez más lejos.
Los cuestionamientos se concentran más en los grandes operadores como Andreani, TASA Logística, OCASA, Celsur Logística o DHL.
Los últimos datos del INDEC muestran que en el Índice de Producción Industrial Manufacturero de julio cayó 5% respecto de junio y 4,9% frente al mismo mes de 2025. En los primeros siete meses del año acumuló una baja de 2,6%.
Doce de las 16 divisiones industriales registraron caídas interanuales, con derrumbes particularmente fuertes en maquinaria y equipo, prendas de vestir, cuero y calzado, y en vehículos automotores, carrocerías, remolques y autopartes.
Problemas compartidos, soluciones opuestas
La industria enfrenta una baja del consumo interno, aspecto que la logística también sufre, la diferencia radica en el impacto de los productos importados. El Ecommerce se potenció a partir de las compras internacionales, pero para la manufactura nacional no es más que otro clavo en el ataúd.
Así las cosas, las operadoras de cargas logran sostener la actividad mientras apuntan hacia la automatización e incorporan agentes de IA. Por su parte, las empresas industriales recortan personal, cierran sucursales o reducen su portafolio para afrontar gastos. Gastos que incluyen una logística cada vez más cara.
Los números del sector muestran que tampoco se trata de una percepción. El índice de costos logísticos de CEDOL con transporte incluido aumentó 1,66% en agosto y acumuló una suba de 27,02% en los primeros ocho meses del año y de 41,74% en los últimos doce meses.
Sin transporte, el incremento anual llegó al 25,38%. Energía, lubricantes, gastos generales, neumáticos y costos financieros estuvieron entre los componentes que más presionaron durante el mes.
Los cuestionamientos se concentran más en los grandes operadores como Andreani, TASA Logística, OCASA, Celsur Logística o DHL, que cuentan con mayor capacidad de adaptación. Sin embargo, son los jugadores más pequeños los que terminan constuyendo soluciones más personalizadas y tienen un mayor acercamiento al sector industrial.
La respuesta habitual es conocida: la logística también tiene sus propios costos y no puede absorber indefinidamente aumentos de combustible, salarios, mantenimiento, seguros, peajes, energía o financiamiento. Es cierto. Los operadores no trabajan en un vacío y también padecen el deterioro de la actividad.
Pero esa explicación, aunque correcta, empieza a quedarse corta cuando el cliente industrial necesita algo más que una justificación de la tarifa. Porque cuando una empresa pierde volumen, el problema no se resuelve simplemente trasladando el mismo costo sobre menos toneladas.
En algún momento hay que revisar la ecuación completa. Frecuencias, ocupación de los vehículos, utilización de depósitos, niveles de inventario, recorridos, tiempos de espera, consolidación de cargas, distribución urbana y hasta la conveniencia de determinadas redes pueden necesitar una revisión.
Cuando el cliente pide una solución
Ahí aparece una deuda pendiente del sector logístico. Durante años se habló de transformar a los operadores en socios estratégicos de sus clientes. Sin embargo, en buena parte de los casos, la relación todavía funciona bajo una lógica bastante más sencilla: el industrial contrata transporte o almacenamiento, recibe una tarifa y, cuando los costos suben, recibe una actualización.
El problema es que el industrial de 2026 no necesariamente está buscando un proveedor que simplemente haga lo mismo un poco más caro. Necesita saber cómo puede seguir abasteciendo sus plantas, entregando sus productos y atendiendo a sus clientes con menos volumen y mayor presión sobre los márgenes.
Si la respuesta logística consiste únicamente en aumentar el precio del servicio, difícilmente alcance. Eso obliga a discutir algo que el sector suele mirar de costado: la logística también puede generar ineficiencias que después terminan pagando sus clientes.
Viajes con baja ocupación, redes diseñadas para niveles de actividad que ya no existen, depósitos sobredimensionados, procesos que no fueron revisados o servicios que se mantienen por inercia pueden convertirse en costos difíciles de justificar cuando la actividad industrial se achica.
No se trata de pedirle a un operador que trabaje a pérdida ni de desconocer la realidad de sus estructuras de costos. Se trata de cambiar la conversación. En lugar de discutir solamente cuánto aumentó cada componente, la pregunta debería ser cuánto puede reducirse el costo logístico total de una operación.
La caída industrial, en definitiva, plantea una prueba para ambos lados. Las fábricas necesitan producir y distribuir de manera más eficiente; los operadores necesitan sostener sus estructuras en un mercado más chico. En ese escenario, seguir haciendo las cosas como cuando había más volumen puede ser la alternativa más cara de todas.