La diferencia de precios entre el gas argentino y el brasileño modifica la ecuación para fabricar fertilizantes nitrogenados en la región. Un análisis de OLADE ubica a Bahía Blanca como un polo con condiciones favorables para abastecer la demanda local y avanzar sobre el mercado agrícola brasileño.
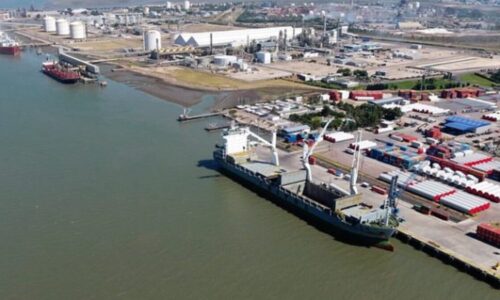
El aumento de la oferta gasífera de Vaca Muerta permite pensar en una nueva etapa para la industria de fertilizantes nitrogenados, con capacidad para atender tanto la demanda argentina como los mercados externos. Dentro de esa ecuación, Bahía Blanca surge como una ubicación estratégica para el desarrollo de proyectos de producción de urea.
El diagnóstico surgió de un estudio de la Organización Latinoamericana de Energía (OLADE), financiado por CAF y presentado durante una jornada organizada por el Mercado Electrónico de Gas (MEGSA).
El análisis puso el foco en la localización más conveniente para desarrollar nueva capacidad de producción de urea en el Cono Sur y encontró una ventaja concreta para la Argentina.
Argentina consume entre 2 y 2,5 millones de toneladas de urea por año y alrededor de 1,5 millones deben ser cubiertas mediante importaciones. Ese déficit representa una oportunidad industrial, aunque existen restricciones vinculadas con el transporte de gas.
La región integrada por el Mercosur y Chile genera exportaciones agrícolas superiores a US$250.000 millones, pero mantiene una elevada dependencia de proveedores externos de fertilizantes nitrogenados.
El 92% del consumo proviene del exterior: la producción regional es inferior a 2 millones de toneladas frente a una demanda que supera las 20 millones.
En 2024, las compras externas de fertilizantes alcanzaron unos US$6.500 millones. Brasil concentró alrededor de US$5.000 millones de ese monto y, por su dimensión agrícola, constituye el principal mercado potencial para una nueva oferta regional.
El precio del gas cambia la ecuación
La principal ventaja argentina está vinculada con el costo energético necesario para fabricar amoníaco y, posteriormente, transformarlo en urea.
En ese proceso, el gas natural tiene un doble papel: aporta el hidrógeno requerido para la producción y también funciona como fuente de energía.
Según el estudio presentado por OLADE, el gas de Vaca Muerta puede llegar a Bahía Blanca con un costo cercano a US$3,70 por millón de BTU, considerando unos US$3 en boca de pozo y aproximadamente US$0,70 de transporte.
Para el gas proveniente del Presal brasileño, en cambio, las referencias utilizadas se ubican entre US$7,40 y US$11,50.
“La región importa el 92% de sus fertilizantes nitrogenados. Esto crea vulnerabilidad ante crisis geopolíticas y disrupciones logísticas internacionales”, advirtió Guido Perrone, consultor de OLADE e investigador de la Universidad Nacional de Quilmes.
«A pesar del flete marítimo desde Bahía Blanca hacia los puertos brasileños y de ahí al Mato Grosso, la ventaja del bajo costo del gas en Argentina compensa ampliamente la distancia logística», sostuvo Perrone.
La diferencia permite que la producción argentina conserve competitividad incluso después de incorporar el transporte marítimo hasta Brasil y el traslado terrestre hacia las principales zonas agrícolas del interior del gigante del Mercosur.
Pampa Fértil y el límite de la infraestructura
En este escenario se ubica Pampa Fértil, iniciativa de Pampa Energía que contempla una capacidad de producción de 2 millones de toneladas anuales y una inversión estimada en US$2.700 millones.
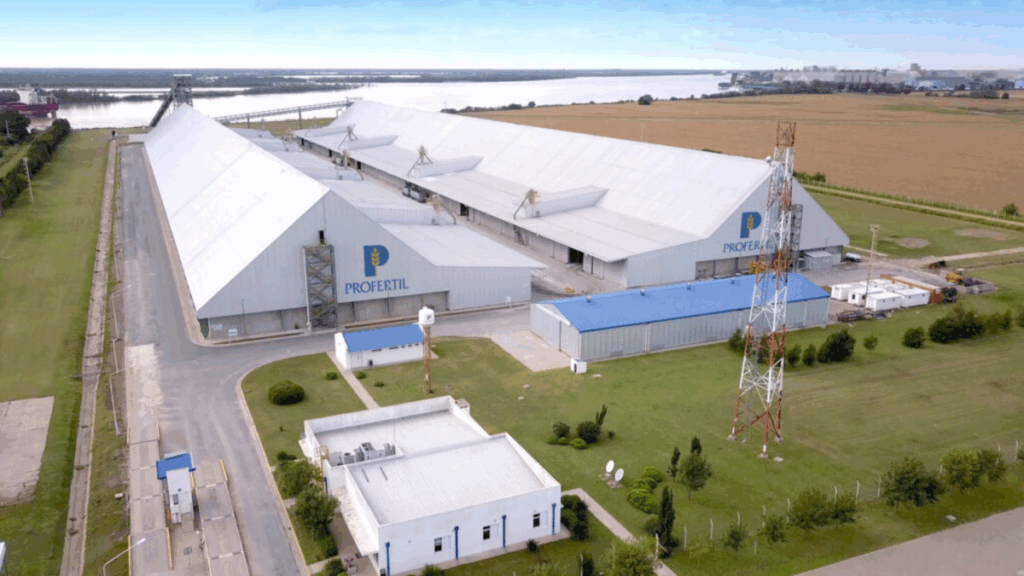
El proyecto se complementa con la ampliación de Profértil, instalada también en Bahía Blanca y actualmente con elevados niveles de utilización.
Argentina consume entre 2 y 2,5 millones de toneladas de urea por año y alrededor de 1,5 millones deben ser cubiertas mediante importaciones. Para el estudio, ese déficit representa una oportunidad industrial, aunque existen restricciones vinculadas con el transporte de gas.
«La principal restricción en Argentina es la disponibilidad de capacidad de transporte firme en los gasoductos», respondió Perrone.
En el caso de Pampa Fértil, el avance está asociado a que cuenta «por tener acceso garantizado a la ampliación de TGS«. Para nuevos emprendimientos serían necesarias obras adicionales o alternativas como La Carlota, «con tarifas de transporte potencialmente más elevadas».
Exportaciones, GNL y una nueva referencia de precios
El desarrollo de proyectos de GNL tampoco implicaría, según Perrone, un aumento automático del precio del gas destinado a la industria.
Las proyecciones utilizadas por el especialista ubican el recurso de Vaca Muerta en torno a los US$3 por MMBTU y describió los proyectos de exportación como estructuras «encapsuladas», con áreas productivas y transporte propios.
El tamaño de la inversión explica parte de la cautela de las compañías petroleras frente a la petroquímica. «Un proyecto petroquímico de urea demanda más de 2.600 millones de dólares de capital para consumir solo 3 millones de metros cúbcios día de gas, lo cual no ‘mueve la aguja’ del negocio del upstream comparado con exportar petróleo», graficó.
Perrone consideró que Pampa «es una excepción por su estrategia diversificada», mientras que ser productor integrado «garantiza el insumo de forma firme». También señaló que la salida de YPF de Profértil «abre mejores perspectivas para concretar la ampliación de esa planta».
El desafío logístico hacia el campo
La ubicación también explica por qué Tierra del Fuego no aparece como alternativa equivalente. Aunque dispone de gas, los principales centros de consumo se encuentran en la Pampa Húmeda y el sur de Brasil, por lo que transportar el fertilizante desde el extremo austral elevaría los costos.
En el norte argentino y países como Paraguay y Bolivia, la ecuación dependería de nuevas obras de infraestructura, entre ellas la ampliación y reversión del Gasoducto Norte y el eventual Gasoducto Bioceánico.
«Si Argentina se convierte en un exportador neto mediante proyectos como Pampa Fértil, el precio local migrará de paridad de importación a paridad de exportación», anticipó Perrone.
El estudio estima que la región podría absorber más de 10 millones de toneladas adicionales de urea, mientras que en Argentina persiste un nivel de fertilización relativamente bajo. Entre las explicaciones aparecen la fertilidad de los suelos y el corto plazo de muchos contratos de arrendamiento agrícola, que reducen los incentivos para realizar inversiones de largo plazo.