La disponibilidad masiva de gas natural en el Cono Sur ofrece las condiciones de escala necesarias para fundar una potente industria de fertilizantes de proyección regional y global. Esta transformación funciona como el gran agregador de valor para la producción hidrocarburífera, al convertir un recurso primario extraído del subsuelo en un insumo clave para la cadena agroindustrial.
Con el potencial de los recursos no convencionales de Vaca Muerta en la Argentina y del Presal en Brasil como motores de una nueva ola de los hidrocarburos modernos, el Mercosur y Chile están ante la oportunidad de transformar su abundancia energética en producción industrial y sustituir la totalidad de la urea, el fertilizante clave que hoy importan desde mercados lejanos.
Un informe presentado por la Organización Latinoamericana y Caribeña de Energía (OLACDE) y la CAF puso números a esta oportunidad estratégica. La radiografía regional del sector expone una vulnerabilidad agronómica alarmante: durante 2025, la zona consumió 21,4 millones de toneladas de fertilizantes nitrogenados, pero la capacidad de producción local apenas alcanzó 1,8 millones.
El Mercosur más Chile están ante la oportunidad histórica de transformar su abundancia energética en producción industrial y sustituir la totalidad de la urea que hoy importan desde mercados lejanos.
El 92% de la demanda debió cubrirse mediante importaciones que implicaron un desembolso de USD 6.513 millones. En ese esquema, la urea se posiciona como el insumo crítico al representar por sí sola unos 10 millones de toneladas anuales y cerca de USD 4.000 millones en compras al exterior.
Para dar vuelta esa ecuación y lograr un autoabastecimiento pleno se requeriría incorporar 10 millones de toneladas de nueva capacidad productiva de fertilizantes. Ese salto implica una inversión estimada en USD 15.000 millones y un consumo incremental de gas natural cercano a los 12 millones de metros cúbicos diarios.
La conclusión técnica del estudio es que la producción regional resulta competitiva frente a las importaciones, incluso contemplando escenarios con un costo de gas de USD 14 por MMBTU.
En este mapa, la Argentina reúne las condiciones para sumar 3,5 millones de toneladas anuales de capacidad.
Semejante volumen alcanzaría para reemplazar las importaciones nacionales, pero no para consolidar por sí solo a la región como abastecedora de un mercado global de fertilizantes dominado por jugadores consolidados como China, Rusia y los países de Medio Oriente, que imponen condiciones con capacidad instalada de gran escala y una logística aceitada.
Brasil, en tanto, concentra el 80% del consumo de la zona, mientras que Bolivia ya ofreció la prueba piloto de que el modelo funciona: desde su complejo de Bulo Bulo sustituyó casi la totalidad de sus importaciones de urea y hoy exporta entre 200.000 y 500.000 toneladas anuales, con Paraguay como comprador estratégico. Es un piso firme, no un techo.

El primer paso concreto en suelo argentino ya se formalizó. El Ministerio de Economía aprobó la adhesión de la firma Fértil Pampa al Régimen de Incentivo para Grandes Inversiones (RIGI) mediante la Resolución 1468/2026, lo que habilita un desembolso proyectado de USD 2.693 millones.
Del gas de Vaca Muerta al campo en la zona núcleo: así se podría producir fertilizantes de urea
El proyecto contempla la construcción de dos plantas de urea con capacidad para 3.000 toneladas diarias cada una, sus correspondientes unidades de granulación y una planta de amoníaco de 3.450 toneladas diarias ubicada en el Puerto de Ingeniero White, utilizando el gas de Vaca Muerta como insumo clave.
El cronograma estipula dos fases estratégicas: USD 1.105 millones hasta fines de 2027 para ingeniería y compra de equipamiento, y USD 1.588 millones entre enero de 2028 y diciembre de 2029 para el montaje, comisionado y puesta en marcha.
Sin embargo, la envergadura de una obra no garantiza por sí sola el desarrollo de un entramado industrial de fertilizantes.
Si la Argentina pretende transformarse en un actor de peso en el mercado global de agroquímicos y no conformarse con ser un proveedor eventual, necesita trazar una hoja de ruta de Estado que trascienda la volatilidad de los ciclos políticos.
La conclusión técnica del estudio es que la producción regional resulta competitiva frente a las importaciones, incluso contemplando escenarios con un costo de gas de USD 14 por MMBTU.
El trabajo conjunto de OLACDE y la CAF traza con claridad los vectores a seguir: diversificar la localización geográfica de las plantas para evitar el estrangulamiento de los corredores logísticos, hallar un equilibrio fino entre la proximidad a los yacimientos y la cercanía a los centros de consumo, y explotar la complementariedad de los recursos entre países vecinos.
La integración gasífera del Mercosur debe avanzar en el debate de cómo construir la infraestructura física de gasoductos que crucen fronteras, nodos portuarios de aguas profundas, complejos de amoníaco, redes de almacenamiento y una logística de exportación eficiente.
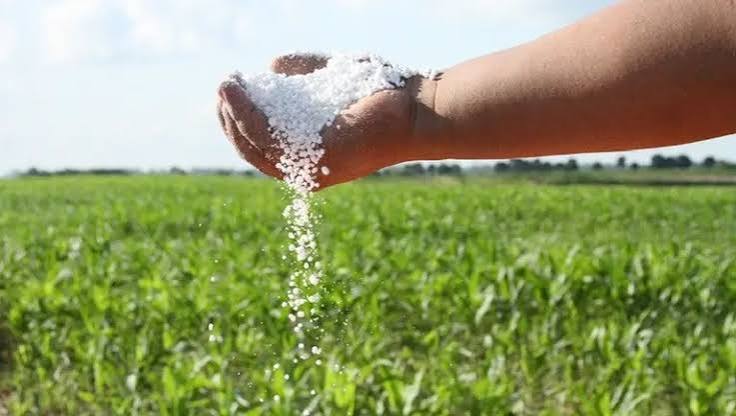
Cada nueva planta de fertilizantes constituye una definición de política industrial de largo alcance, mucho más allá de la rentabilidad de un emprendimiento privado.
El gas sobrante que hoy corre el riesgo de quemarse en antorcha o que se exporta como materia prima sin procesar puede transformarse localmente en urea y amoníaco, agregando valor en origen y asegurando los nutrientes que demandan las tierras agrícolas de la región.
La oportunidad histórica está planteada sobre la mesa, pero exige saldar una vieja deuda institucional: planificar a veinte años, sostener el flujo de inversión en el tiempo y evitar que las expectativas de toda una cadena de valor recaigan sobre las espaldas de un proyecto aislado.
El potencial para alimentar a la región y proyectarse al mundo es real; la viabilidad del salto depende de la capacidad de ejecutarlo.