El desarrollo del hidrógeno verde atraviesa un proceso de reordenamiento en la agenda energética internacional. Tras un período de alta concentración de proyectos preliminares, anuncios de inversión de gran escala y proyecciones de despliegue acelerado, el sector inicia una fase orientada a la maduración tecnológica, la precisión de los costos reales de producción y la definición técnica de su rol dentro del mix energético de las próximas décadas.
Esta etapa de estabilización, lejos de representar un freno definitivo a la tecnología, responde a la necesidad de ajustar los tiempos de desarrollo industrial a las condiciones reales de financiamiento, infraestructura y demanda global.
Siguiendo el análisis reciente en ese sentido de Juan Carlos Villalonga, consultor técnico y estratégico en energías renovables, hidrógeno y política climática, el exceso de entusiasmo inicial derivó en expectativas poco realistas que no se tradujeron en la concreción inmediata de las inversiones anunciadas en regiones clave como la Patagonia.
De acuerdo con esa perspectiva, la desaceleración observada en el mercado responde a una corrección necesaria que obliga a desplazar los discursos especulativos y a construir una agenda basada en criterios racionales de viabilidad económica, tecnológica e industrial.
El sector inicia una fase orientada a la maduración tecnológica, la precisión de los costos reales de producción y la definición técnica de su rol dentro del mix energético de las próximas décadas.
Durante los primeros años de impulso a la transición energética, la percepción del mercado situaba al hidrógeno como una solución transversal capaz de reemplazar de manera rápida y directa a diversos insumos fósiles.
Sin embargo, la evolución de los costos de capital, la reorientación de las partidas presupuestarias en los países desarrollados y la reorganización de los fondos destinados a la cooperación internacional obligaron a recalibrar las expectativas.
La industria inició así un tránsito hacia una instancia de evaluación fáctica, en la cual la viabilidad de los emprendimientos se mide por su eficiencia económica y su capacidad de integración en cadenas de valor concretas.
En el mapa de la transición energética global, el espacio que ocupará el hidrógeno en las próximas décadas se delimita con mayor precisión.
Las proyecciones actuales no ubican a este vector como un competidor directo de la electrificación renovable convencional en aquellos sectores donde las tecnologías eólica y solar ya presentan niveles de madurez y competitividad de costos.

Por el contrario, su rol se concentra en los denominados sectores de difícil descarbonización, donde la densidad de las baterías químicas resulta insuficiente o donde el recurso se requiere como materia prima en lugar de como simple fuente de calor.
Entre las aplicaciones prioritarias identificadas para el mediano plazo se destaca el reemplazo del metano en el proceso de reformado para la producción de amoníaco y fertilizantes en la industria química. A esta función se suma su empleo como agente reductor en la siderurgia y como insumo para la elaboración de combustibles sintéticos destinados al transporte pesado marítimo y aéreo.
En todos estos casos, el valor del hidrógeno reside en su capacidad para sustituir la molécula fósil en procesos industriales complejos, permitiendo reducir las emisiones en actividades donde la electrificación directa mediante la red general presenta restricciones técnicas u operativas.
En el mapa de la transición energética global, el espacio del hidrógeno en las próximas décadas no ubican a este vector como un competidor de la electrificación renovable convencional
En esta misma línea de análisis, Villalonga advierte que la maduración de esta industria requiere una mirada de mediano y largo plazo, situando la ventana de oportunidad para la consolidación de un mercado comprador internacional y la exportación a gran escala hacia los años 2035 y 2040.
En ese intervalo, la capacidad de los países de la región para insertarse en la cadena global dependerá de la formulación de hojas de ruta claras y de la estructuración de marcos normativos previsibles, condiciones indispensables para no quedar relegados frente al avance de competidores regionales que ya cuentan con estrategias regulatorias definidas.
En el caso de la Argentina, el territorio cuenta con ventajas relativas vinculadas a los factores de capacidad de sus vientos en la Patagonia y a los niveles de radiación solar en la región del Noroeste.
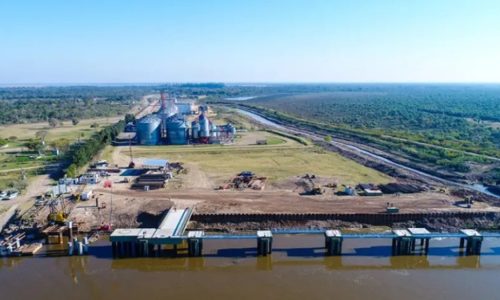
No obstante, la transformación de estos recursos en una oferta exportable de hidrógeno o sus derivados exige el desarrollo previo de infraestructura básica dedicada, como la capacidad de transporte eléctrico, el acceso a fuentes de agua para los procesos de electrólisis y la adecuación de instalaciones portuarias.
A la par de la infraestructura, la competitividad de largo plazo requiere de un marco regulatorio previsible que otorgue certidumbre fiscal, cambiaria y jurídica para inversiones que demandan amortizaciones a varias décadas.
A su vez, la estrategia de desarrollo del vector debe articularse con la matriz energética existente, permitiendo la coexistencia planificada entre el aprovechamiento de los recursos de hidrocarburos y la incorporación gradual de tecnologías bajas en emisiones.
Este proceso de convergencia entre las tecnologías de origen fósil y los nuevos vectores limpios exige también una coordinación eficiente entre políticas públicas y el sector privado.
La competitividad de largo plazo requiere de un marco regulatorio previsible que otorgue certidumbre fiscal, cambiaria y jurídica para inversiones que demandan amortizaciones a varias décadas
La creación de redes regionales de abastecimiento y la homologación de estándares internacionales de certificación de origen bajo en carbono constituyen pasos previos indispensables para ingresar a los mercados de destino.
De este modo, la planificación estratégica sustituye a la mera urgencia de los anuncios, estableciendo criterios fácticos de factibilidad técnica y económica para cada eslabón de la cadena productiva.
El paso de la fase de sobreexpectativa a la de maduración sitúa al hidrógeno en una posición más realista dentro de la arquitectura energética del futuro.
El debate ya no gira en torno a la inminencia de un despliegue masivo en el corto plazo, sino a la construcción de una industria que requiere estándares normativos, reducción de costos de equipamiento y una integración progresiva en la economía mundial de las próximas décadas.