Las centrales hidráulicas desplazaron a las térmicas, mientras la demanda eléctrica nacional avanzó un 5,4% interanual. El cambio en la composición de la oferta permitió achicar los subsidios estatales, aunque el alivio no se trasladó directamente a las facturas de los hogares.
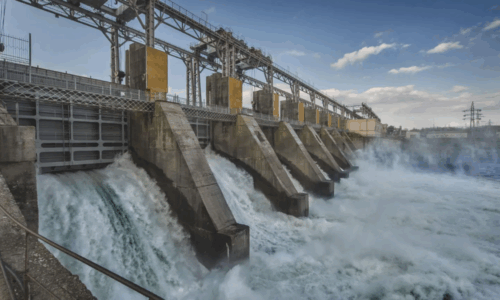
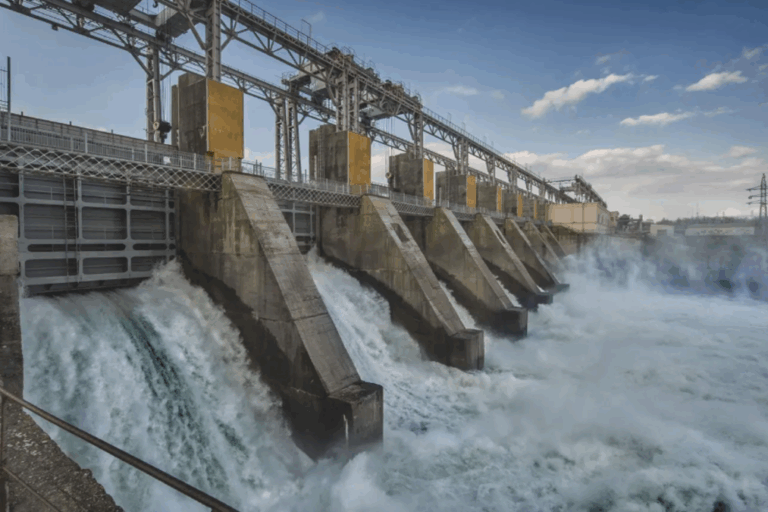
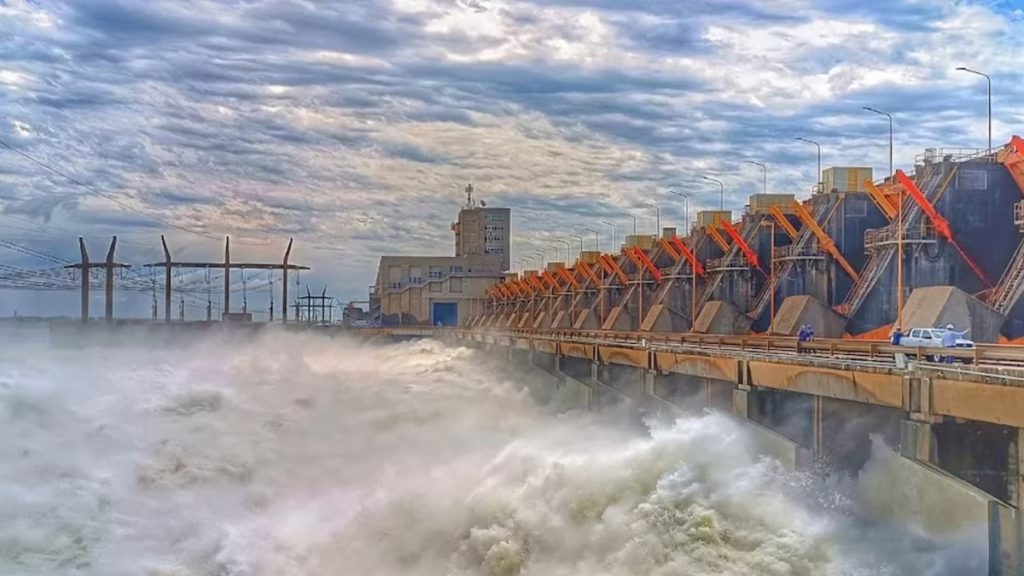
El aumento de los caudales en la cuenca del Paraná, asociado al fenómeno climático de El Niño tuvo un impacto directo en el sistema eléctrico argentino.
En septiembre de 2026, las grandes centrales hidroeléctricas generaron 3.508 GWh, un crecimiento interanual del 31,8% frente a los 2.662 GWh registrados en el mismo mes de 2025.
El incremento permitió cubrir una mayor proporción de las necesidades energéticas del país y reducir la participación de las centrales térmicas que utilizan combustibles fósiles.
Según el Monitor Eléctrico de septiembre de 2026, elaborado por RICSA Alyc, el precio spot de la electricidad cayó un 42,9% mensual, en un contexto de mayor disponibilidad de generación hidráulica.
Según la Entidad Binacional Yacyretá, el Súper Niño podría prolongarse hasta comienzos de 2027. Si los caudales se mantienen por encima de los niveles habituales, las represas podrían continuar aportando una mayor cantidad de energía y limitar la necesidad de recurrir a las centrales térmicas más costosas.
La mejora de la oferta coincidió con una demanda que continuó creciendo. Durante septiembre, el consumo eléctrico nacional alcanzó los 11.210 GWh, un 5,4% más que un año antes.
La Patagonia encabezó las subas regionales, con un incremento del 12,3%, mientras que el Gran Buenos Aires, responsable del 37% de la demanda del país, avanzó en línea con el promedio nacional.
Las represas desplazaron a las centrales térmicas
Las centrales hidroeléctricas de más de 50 MW de potencia instalada aportaron el 31,5% de la generación eléctrica efectiva de septiembre, pese a representar el 22% de la capacidad instalada del país.
Su desempeño estuvo acompañado por el crecimiento de la energía solar, cuya producción aumentó un 23,4%, de 488 a 602 GWh. La generación eólica, en cambio, permaneció prácticamente estable, con una variación positiva del 1,2%.
En conjunto, las fuentes renovables —incluidas la hidráulica de gran escala, la solar, la eólica y la biomasa— representaron el 54,3% de la electricidad generada localmente, con un incremento interanual del 20%.
El movimiento inverso se registró en las centrales térmicas, cuyo despacho cayó un 11,6% respecto de septiembre de 2025, al pasar de 4.704 a 4.159 GWh. Con más electricidad disponible a partir de los recursos hídricos, el sistema necesitó recurrir en menor medida a las instalaciones que consumen gas y gasoil.
Según la Entidad Binacional Yacyretá, el Súper Niño podría prolongarse hasta comienzos de 2027. Si los caudales se mantienen por encima de los niveles habituales, las represas podrían continuar aportando una mayor cantidad de energía y limitar la necesidad de recurrir a las centrales térmicas más costosas.
Este desplazamiento resulta relevante porque el costo de abastecimiento depende, entre otros factores, de cuáles son las centrales necesarias para cubrir la demanda en cada momento.
El Niño y la caída del precio spot
En el mercado mayorista argentino, el precio spot refleja el costo asociado a la última unidad de generación necesaria para atender el consumo. Cuando las fuentes de menor costo, como la hidráulica y otras renovables, aumentan su participación, puede reducirse la necesidad de encender centrales térmicas más caras.
Ese mecanismo se observó en septiembre. El precio spot descendió de US$157,9 a US$90,1 por MWh en un mes, una contracción del 42,9%. En junio, cuando la disponibilidad de agua era menor y el sistema dependía más de los combustibles fósiles, el indicador había alcanzado un máximo anual de US$189 por MWh.
Pese al retroceso reciente, el valor de septiembre permaneció un 17% por encima del registrado un año antes, cuando había sido de US$77 por MWh.
El costo marginal de operación (CMO), que mide cuánto cuesta producir la última unidad necesaria para satisfacer la demanda, también descendió: cayó un 55,9% mensual, hasta los US$62,2 por MWh.
El mercado se divide entre el segmento regulado, que concentra el 61% de la oferta, las operaciones spot, con el 24%, y los contratos entre empresas, que representan el 15%.
La diferencia entre los precios spot y regulados también se redujo: pasó de una brecha del 66% en agosto al 19,7% en septiembre.
Menos subsidios, pero sin una baja equivalente en las facturas
La reducción de los costos de generación modificó la distribución del gasto entre los usuarios y el Estado.
Según RICSA, en agosto los hogares cubrían, en promedio, $57 de cada $100 necesarios para generar la electricidad que consumían, mientras que el sector público aportaba los $43 restantes.
En septiembre, la participación del usuario ascendió a $74 por cada $100 y la del Estado descendió a $26. Esa cobertura de subsidios fue la más baja del año, impulsada por una caída mensual del 20,4% en el costo de referencia de la electricidad residencial.
La situación, sin embargo, varía según la categoría tarifaria.
Los usuarios que reciben el subsidio de base cubren el 32% del costo real, mientras que quienes no tienen subsidios y aquellos que exceden el consumo base pagan el equivalente al 111% y el 112%, respectivamente.
En paralelo, el Precio Estacional (PEST) se ubicó en $110.530 por MWh, un 58,4% por encima del nivel de septiembre de 2025.
La distinción es central: una reducción del costo de generación no implica automáticamente una baja de las tarifas residenciales, que dependen también de los precios estacionales definidos por la Secretaría de Energía y del esquema de subsidios vigente.