Tras el despliegue político en la Argentina Week de París y el reclamo de estabilidad permanente del RIGI, el presidente Javier Milei inicia un raid por nueve provincias con la minería como estrella para revalidar el régimen en la economía física. La gira busca estrechar la brecha entre las exigencias de las multinacionales y los objetivos de desarrollo de cada distrito.
La secuencia no es casual; responde a una estrategia de validación en dos etapas. Si las reuniones de alto nivel en la Argentina Week de París funcionaron como la gran vitrina diplomática donde el Gobierno exhibió las garantías tributarias y cambiarias del Régimen de Incentivo para Grandes Inversiones (RIGI), el inicio del raid presidencial por las provincias marca la bajada al terreno.
Tras el mensaje explícito formulado en la capital francesa por la comitiva argentina sobre las ventajas de recursos naturales que tiene el país y, a la vez, el reclamo de los empresarios para que el RIGI se transforme en un marco permanente, la Casa Rosada busca demostrar que los incentivos normativos comienzan a traducirse en capacidad productiva y flujo de divisas.
En este marco, el presidente Javier Milei comenzará a desandar un cronograma oficial trazado para el último tramo de 2026 que contempla un recorrido por Salta, Catamarca, San Juan, Jujuy, Mendoza, Neuquén, Río Negro, La Pampa y Santa Fe donde se radican los primeros 23 proyectos aprobados por el régimen en todas las industrias.
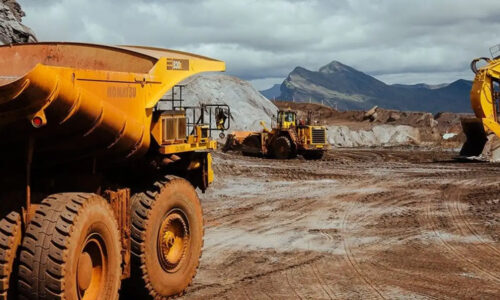
En ese mapa, la minería ocupa el centro de la escena: concentra el 51% de las iniciativas formalizadas y representa el test de estabilidad normativa más exigente del programa económico.
La viabilidad de las inversiones depende de equilibrar las exigencias de competitividad de las multinacionales con las demandas regionales de desarrollo de cadenas de suministro locales y empleo directo.
Más allá de la lectura económica, la presencia del presidente Javier Milei en los distritos mineros persigue una coordinación operativa con los gobiernos provinciales de la Mesa del Cobre y la Mesa del Litio.
La viabilidad de las inversiones depende de equilibrar las exigencias de competitividad de las multinacionales con las demandas regionales de desarrollo de cadenas de suministro locales y empleo directo.
Salta y el NOA como punto de partida: la tracción del «oro blanco«
La inauguración de la Planta II del proyecto Sal de Oro en el Salar del Hombre Muerto —encabezada el martes pasado por la secretaria de la Presidencia, Karina Milei, junto a los gobernadores Gustavo Sáenz (Salta) y Raúl Jalil (Catamarca), de la mano de la surcoreana POSCO— pone en valor la segunda etapa de un plan integral que supera los 2.000 millones de dólares y que ingresó formalmente al RIGI.
A diferencia del cobre, cuyos desarrollos demandan períodos de construcción prolongados antes de impactar en la balanza comercial, el litio ofrece resultados en el corto plazo.
Entre enero y agosto, las exportaciones de carbonato de litio sumaron 1.467 millones de dólares (un salto del 190,5% interanual), pasando de explicar el 14% al 24% del total de las ventas externas mineras.
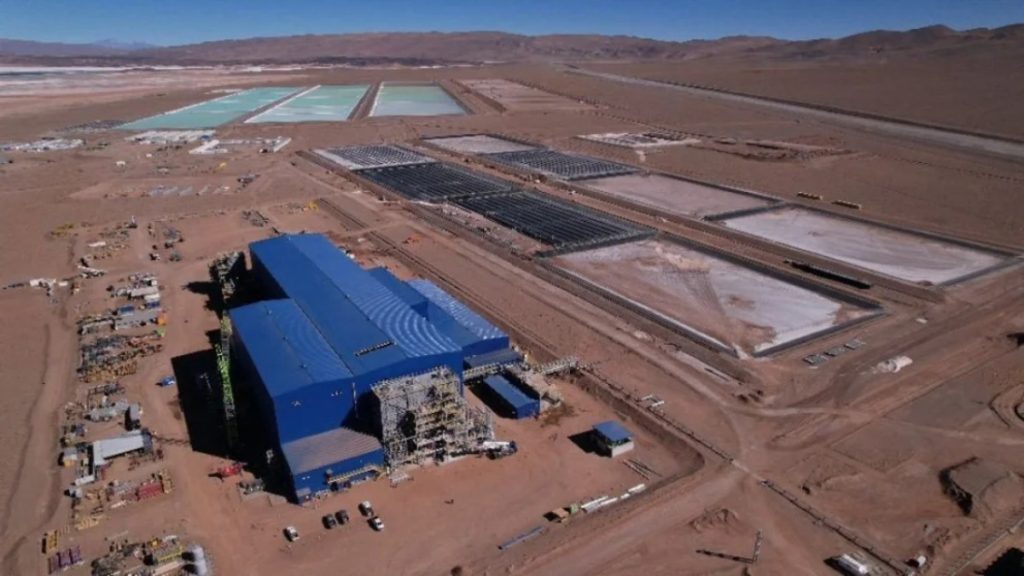
Además, el crecimiento se sostuvo en volúmenes físicos de producción, con una expansión del 56,8% en las toneladas despachadas, lo que impulsó las exportaciones mineras totales a 6.059 millones de dólares en ocho meses y dejó un superávit comercial sectorial de 5.062 millones de dólares.
Junto a Sal de Oro, el mapa del litio bajo el RIGI se consolida con proyectos en marcha como la Ampliación Cauchari-Olaroz en Jujuy (con un presupuesto de 1.241 millones de dólares) y Rincón en Salta (por 2.744 millones de dólares), además de las operaciones catamarqueñas de Fénix Fase 1B, Hombre Muerto Oeste y Sal de Vida, junto al desarrollo interprovincial de Diablillos.
El cobre como eje de escala: San Juan, Catamarca y el «efecto MARA»
Si el litio aporta liquidez inmediata, el cobre representa la apuesta de transformación estructural que motivó la tracción internacional en París.
La reciente aprobación de Minera Alumbrera-Agua Rica (MARA) en Catamarca el pasado 2 de octubre —con una inversión de 4.000 millones de dólares aportada por Glencore— elevó el volumen global del sector minero bajo el RIGI a 25.230 millones de dólares.
El proyecto MARA reconfigura la geografía cuprífera al aprovechar la infraestructura preexistente de Bajo la Alumbrera (línea de alta tensión, mineroducto y transporte ferroviario hacia el puerto de Rosario), planificando el reinicio operativo de las instalaciones para el segundo semestre de 2027 como paso previo a la producción de Agua Rica en 2031.
Esta perspectiva de escala alcanza su mayor concentración en San Juan, provincia que lidera la cartera nacional al reunir 13.510 millones de dólares en cuatro proyectos aprobados, lo que representa más del 53% del capital minero incorporado al régimen.
El distrito sanjuanino alberga a Vicuña —impulsado por BHP y Lundin Mining, que con 9.737 millones de dólares constituye la mayor inversión individual del RIGI—, Los Azules de McEwen Copper (2.672 millones de dólares), Carbonatos Profundos en Gualcamayo (665 millones de dólares) y la ampliación de las Fases 8 y 9 en Veladero (436 millones de dólares).
En la misma jurisdicción, Glencore mantiene en evaluación técnica el proyecto El Pachón, cuya inversión inicial se estima entre 9.500 millones y 11.600 millones de dólares.
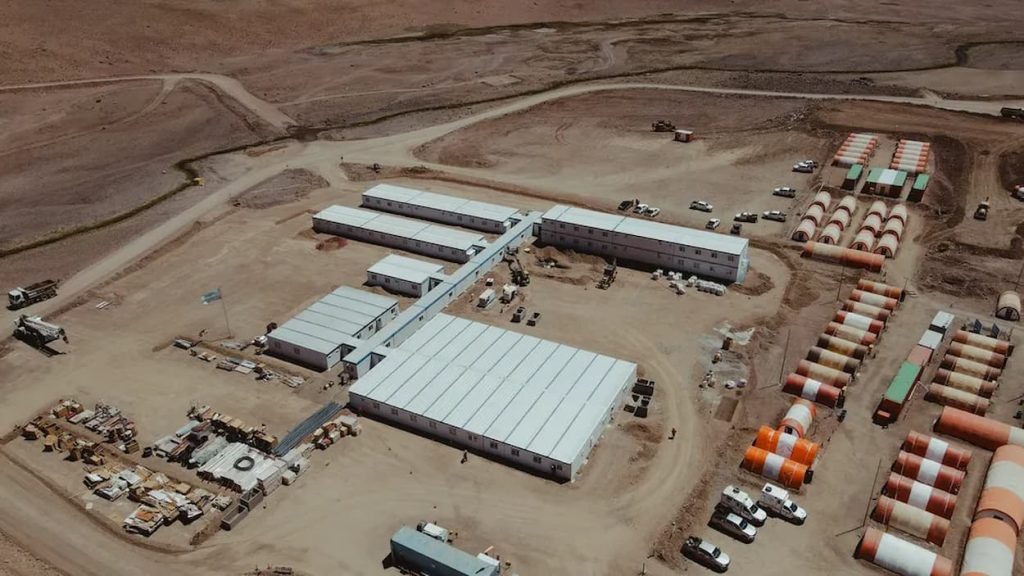
El esquema de grandes desarrollos cupríferos se completa con el proyecto PSJ Cobre Mendocino en Mendoza, aprobado por un monto de 891 millones de dólares para la extracción de cobre con recuperación de oro.
Santa Fe y la integración industrial: el puente entre las Pymes y la minería
La inclusión de provincias sin tradición minera directa dentro del itinerario oficial revela una premisa clave de esta etapa: el impacto del RIGI no se limita a las provincias cordilleranas o a los salares de la Puna, sino que requiere de la fortaleza del entramado productivo de otras jurisdicciones para abastecer demandas complejas de alta tecnología, bienes de capital y metalmecánica.
En este escenario, Santa Fe busca posicionarse firmemente como el principal proveedor industrial para el sector minero, transformando su matriz metalmecánica y de servicios en el motor que abastezca a los grandes proyectos del país.
La consolidación de la Argentina como actor minero global requerirá transformar la estabilidad prometida en obras concretas, licencias sociales consolidadas y exportaciones efectivas que respalden el desarrollo de las provincias productoras.
Con este norte, el gobierno provincial viene desplegando una estrategia clara: atar sus sectores productivos tradicionales a las oportunidades del RIGI.
El principal vehículo de esta articulación son los encuentros de vinculación y las Rondas de Negocios, diseñadas específicamente para que las pymes santafesinas tiendan puentes directos con las grandes operadoras mineras y se inserten con éxito en la cadena de valor de este nuevo «boom» minero.
El reto de la territorialidad y la contratación local
A la par de las variables financieras y técnicas, el RIGI enfrenta un desafío más en las provincias: la contratación de mano de obra y proveedores locales.
Mientras el esquema nacional fija un piso de participación del 20% para contrataciones locales con un marco flexible de libre competencia para asegurar la eficiencia del capital, las legislaciones de las provincias mineras imponen porcentajes sensiblemente mayores de la masa laboral e insumos solicitados.

Esta disparidad exige un trabajo fino entre las multinacionales, el Gobierno Nacional y las autoridades provinciales para evitar conflictos judiciales o licencias sociales fracturadas.
Para las compañías operadoras, el reto pasa por desarrollar la cadena de valor local mediante programas de capacitación y alianzas estratégicas sin resentir los costos ni los estándares técnicos que exigen las casas matrices.
Para los gobernadores, garantizar que sus coterráneos y pymes regionales sean los primeros beneficiarios de la actividad constituye la condición política indispensable para respaldar el régimen y los yacimientos.
Por todo esto, la recorrida del presidente por el interior del país expone la verdadera prueba de la minería: no basta con ofrecer previsibilidad tributaria y cambiaria desde la Capital o en foros internacionales.
La consolidación de la Argentina como actor minero global requerirá transformar la estabilidad prometida en obras concretas, licencias sociales consolidadas y exportaciones efectivas que respalden el desarrollo de las provincias productoras.