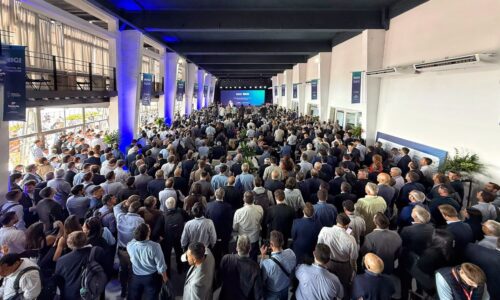
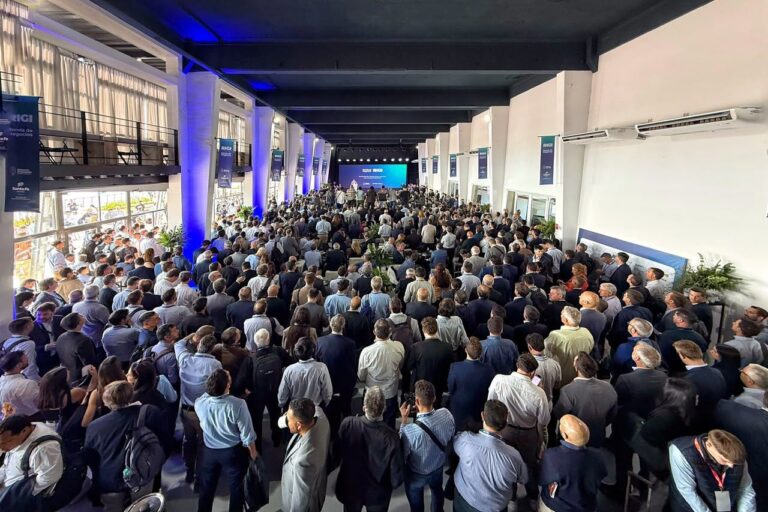

La masiva cumbre industrial realizada en Santa Fe encerró una discusión inevitable para la economía argentina: cómo articular la prioridad histórica de los proveedores locales con la gran escala de bienes y servicios que exigirán los yacimientos de cobre y litio. Con el marco del RIGI abriendo el juego a firmas de todo el país, el verdadero desafío de la minería está en lograr que el desarrollo industrial se quede en la Argentina sin atropellar a las economías regionales.
La histórica tensión entre el desarrollo territorial y la escala industrial de la minería entró en una nueva etapa. La reciente Ronda de Negocios del RIGI celebrada en Rosario expuso con nitidez que la minería argentina tiene el potencial para convertirse en una auténtica tracción federal.
Con miles de pymes e industriales metalmecánicos de provincias no mineras buscando ingresar al negocio extractivo, la discusión sobre la contratación de proveedores locales exige una revisión urgente y profunda.
Durante años, la norma no escrita —y en muchos casos legislada— de la industria fue el principio del compre local. Este esquema priorizó a las comunidades directamente impactadas por los yacimientos y a las pymes de las provincias mineras, generando un ecosistema de servicios indispensable para sostener la paz social y el empleo regional.
Sin embargo, la inminente puesta en marcha de los megaproyectos de cobre y la consolidación del litio amenazan con desbordar la capacidad instalada de los proveedores tradicionales.
La escala del cobre y el límite de las fronteras provinciales para abastecer a la minería
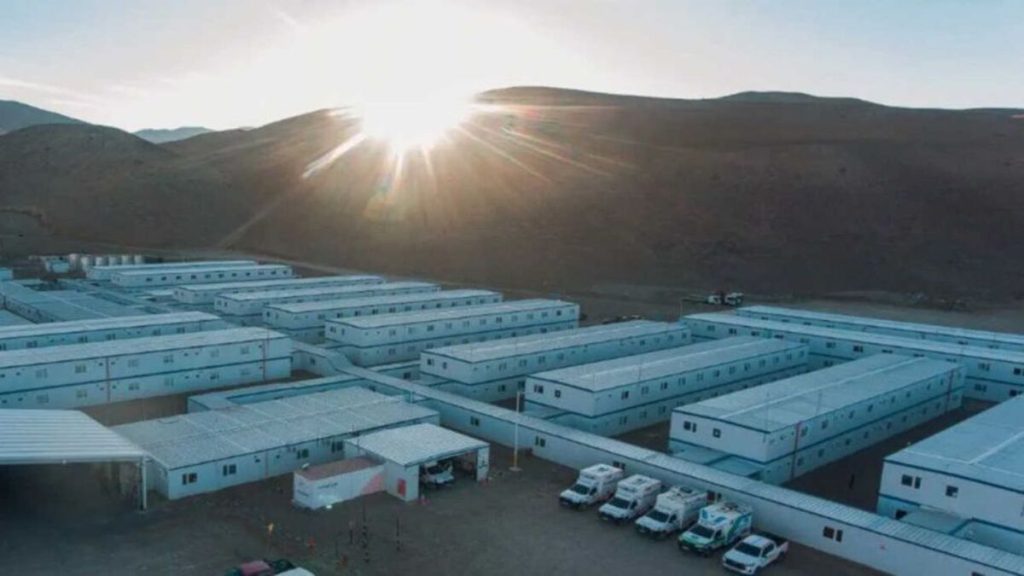
Las estimaciones del sector no dejan margen para la improvisación. La construcción de un solo yacimiento de escala mundial requerirá la contratación de entre 6.000 y 7.000 trabajadores directos, sumado a una demanda colosal de movimiento de suelos, estructuras metálicas, campamentos, tecnología y logística avanzada.
Ninguna provincia minera por sí sola cuenta con la masa crítica para abastecer semejante volumen de insumos y servicios especializados.
Es en esta rendija donde el esquema nacional comienza a crujir. Por un lado, la incorporación de provincias industriales como Santa Fe, Córdoba o Buenos Aires ofrece una solución real para evitar cuellos de botella, reducir importaciones y dotar a la minería de equipamiento de alta complejidad y mayor estándar tecnológico.
Pero por el otro, abre un interrogante sensible: ¿cómo evitar que las grandes pymes del centro del país desplacen a los proveedores locales que nacieron y crecieron al pie del yacimiento?
La normativa del RIGI intenta saldar la discusión exigiendo que al menos el 20% de las adquisiciones se destine a proveedores locales, pero define como tal a cualquier empresa domiciliada en suelo argentino.
Esta distinción legal diluye el concepto de territorialidad provincial, dejando la puerta abierta a una competencia desigual entre pymes regionales y gigantes industriales consolidados en otras latitudes.
Integración estratégica o fricción territorial
El verdadero éxito de la minería argentina en la próxima década no se medirá únicamente en toneladas de mineral exportadas o en el ingreso bruto de divisas.
La métrica definitiva será la capacidad de generar densidad industrial y valor agregado genuino en el país. Y para lograrlo, la minería debe resolver el dilema del abastecimiento sin generar vencedores ni vencidos.
La salida no puede ser el aislamiento proteccionista de las provincias mineras ni el desembarco irrestricto de contratistas externos. El camino hacia 2030 exige alianzas estratégicas, esquemas de conjuntos entre empresas provinciales y nacionales, y un proceso acelerado de transferencia tecnológica y certificación.

Si una pyme de la zona de influencia aporta el conocimiento territorial y una firma metalmecánica aporta la escala de producción, el valor queda retenido en la Argentina y la cadena de suministros se vuelve infinitamente más sólida.
Las más de 3.000 reuniones concretadas durante la Ronda de Negocios del RIGI y los anuncios de inversión bajo el régimen de incentivos son señales auspiciosas, pero todavía representan intenciones y no contratos firmados.
Cuando las máquinas empiecen a mover la tierra en San Juan, Catamarca, Jujuy o Salta, las mineras deberán demostrar un compromiso ético y operativo que vaya más allá del mínimo legal del 20%.
El gran desafío industrial de la Argentina ya no es atraer el capital, sino garantizar que la riqueza del subsuelo transforme de manera equitativa la estructura productiva de toda la Argentina.