
Luego del triunfo del presidente Luiz Inácio Lula Da Silva y más allá de los alineamientos o diferencias políticas entre las administraciones de Argentina y Brasil, la demanda industrial del vecino país sigue mirando en el gas natural de Vaca Muerta un insumo energético competitivo y previsible que la volatilidad del mercado global de Gas Natural Licuado (GNL) no puede garantizar.
El diferencial entre el gas transportado por infraestructura terrestre y el GNL spot importado por vía marítima es clave en la dinámica comercial.
Mientras el GNL cotiza bajo la influencia de eventos geopolíticos, fletes marítimos variables y tensiones de demanda en Asia y Europa, el gas de Vaca Muerta proyecta un costo de entrega en el mercado brasileño estimado entre 6,3 y 6,5 dólares por millón de BTU (USD/MMBTU), sujeto a la eliminación de retenciones y a la optimización de los costos de agregación en Bolivia.
La ratificación del rumbo político en Brasil en las elecciones de 2026 consolida la búsqueda de insumos energéticos accesibles para preservar la competitividad de su sector industrial.
No obstante, la integración no responde a una sintonía ideológica coyuntural, sino en particular a la continuidad del memorando bilateral firmado en noviembre de 2024 entre los gobiernos de Javier Milei y Lula da Silva, el cual formalizó el interés común por viabilizar el suministro argentino.
El diferencial entre el gas transportado por infraestructura terrestre y el GNL spot importado por vía marítima es clave en la dinámica comercial energética entre Argentina y Brasil.
En marcha desde abril de 2025, las primeras exportaciones por red involucró a compañías como TotalEnergies, Tecpetrol, Pluspetrol y Petrobras.
Estas operadoras vienen despachando volúmenes excedentes en contraestación desde la cuenca neuquina hacia el mercado brasileño utilizando la reversión del Gasoducto Norte argentino y aprovechando la capacidad ociosa del sistema Gasbol en Bolivia.
Los flujos comerciales vigentes operan en una franja estimada entre 2 y 5 millones de metros cúbicos diarios (MMm³/día) en modalidad interrumpible.
Estos volúmenes representan un comercio estival de oportunidad que atiende necesidades puntuales de demanda, pero lejos de configurar una relación de suministro basada en contratos firmes de largo plazo.

De acuerdo con las proyecciones de la Organización Latinoamericana de Energía (OLACDE), el primer módulo de exportación en firme alcanzará los 10 MMm³/día y podría entrar en operación entre los años 2029 y 2030.
Este horizonte coincide con la ventana temporal del mandato presidencial brasileño y con la liberación de los precios mínimos de exportación fijados en el esquema normativo argentino.
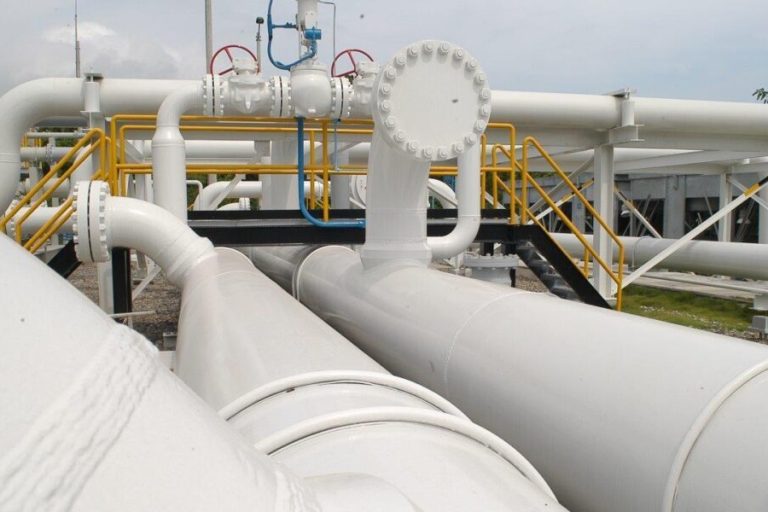
El gasoducto a Brasil y la infraestructura necesaria
La aceleración de este proyecto encuentra su primera explicación en el declive productivo de Bolivia, socio energético histórico de Brasil. La producción de la cuenca boliviana cayó de 56,6 MMm³/día en 2016 a 29,9 MMm³/día en 2024, con estimaciones oficiales del gobierno brasileño que proyectan una contracción a 5 MMm³/día hacia 2030.
Para transformar el flujo interrumpible de contraestación en contratos firmes, la infraestructura argentina requiere expansiones millonarias de sus ductos y una adecuación normativa y de peajes en la infraestructura ya existente..
El agotamiento de las reservas bolivianas genera un déficit de oferta en el sistema de transporte existente que el GNL marítimo solo puede cubrir a costos elevados. En este escenario, la cuenca de Vaca Muerta emerge como la alternativa geográfica y económica natural para ocupar la capacidad de transporte disponible en el Gasbol.
Para transformar el flujo interrumpible en contratos firmes, la infraestructura argentina requiere expansiones físicas dedicadas.
El informe del Grupo de Trabajo Bilateral señaló oportunamente la necesidad de construir un nuevo gasoducto entre Neuquén y La Carlota (Córdoba), una obra que demanda un plazo mínimo de dos años para su planificación y ejecución desde la suscripción de los contratos de suministro.

En el sector privado, TGN presentó la propuesta del Gasoducto Manuel Belgrano bajo el régimen de iniciativa privada, con una inversión estimada de 2.000 millones de dólares.
La obra contempla una capacidad de diseño de 20 MMm³/día, cuya Decisión Final de Inversión (FID) permanece sujeta al compromiso de demanda en firme por parte de los grandes usuarios industriales y distribuidoras de Brasil.
El modelo de desarrollo proyectado excluye el aporte de fondos públicos directos por parte del Estado argentino. La factibilidad financiera de las obras depende exclusivamente de la capacidad del mercado para cerrar compromisos de transporte y compraventa (take-or-pay) con horizontes temporales de diez años o superiores.
El Gasoducto Manuel Belgrano contempla una capacidad de diseño de 20 MMm³/día, cuya Decisión Final de Inversión (FID) permanece sujeta al compromiso de demanda en firme por parte de los grandes usuarios industriales y distribuidoras de Brasil.
Además de las obras físicas, el comercio bilateral enfrenta barreras regulatorias y fiscales que afectan la paridad competitiva del insumo. El gas argentino que ingresa a Brasil tributa las alícuotas federales PIS/Pasep y Cofins, cargas de las cuales el gas boliviano y el GNL importado se encuentran actualmente exentos.
Del lado argentino, la exportación de gas natural está gravada con un derecho de exportación del 8%. La eliminación de esta retención en origen, sumada a la equiparación tributaria en el mercado de destino, constituye el eje de las negociaciones regulatorias pendientes para evitar desventajas frente a otras fuentes de suministro.
La confluencia entre la necesidad industrial brasileña de escapar a la volatilidad del GNL y la urgencia argentina de colocar su producción excedentaria posiciona a Vaca Muerta como un activo estratégico regional.
La consolidación de este canal exportador dependerá de la firma de contratos firmes y de la resolución de los aspectos tributarios, independientemente de los ciclos políticos en ambos países.