
La presentación de los estados contables del tercer trimestre de 2026 de YPF, con un EBITDA ajustado de 2.503 millones de dólares y un resultado neto de 1.196 millones de dólares, expone una transformación en la mecánica de generación de valor de la compañía, más allá del viento de cola de los precios internacionales.
El análisis integral de estos números demuestra que la petrolera logró desacoplar su rentabilidad de la volatilidad de país gracias a al recurso de Vaca Muerta de valor inestimable, la articulación de un contexto macroeconómico internacional favorable y una reestructuración interna basada en la escala no convencional, la desinversión selectiva y la eficiencia de costos operativos.
Las variables macroeconómicas iniciales muestra que la compañía operó respaldada por una demanda sostenida en el mercado doméstico -donde los ingresos totalizaron 5.411 millones de dólares con incrementos interanuales del 35,7%- y cotizaciones globales que se mantuvieron en bandas tan inesperadas a comienzos de año como beneficiosas.
Que la empresa haya logrado retener un margen de EBITDA ajustado del 38% en un escenario de precios a la baja evidencia que la rentabilidad actual no depende solo de un viento de cola, sino de la eficiencia incorporada en su estructura.
No obstante, la clave radica en que este respaldo externo operó a pesar de una retracción del 11% en el precio local del crudo y en la cotización del Brent frente al trimestre previo. Que la empresa haya logrado retener un margen de EBITDA ajustado del 38% en un escenario de precios locales retrasados y externos a la baja evidencia que la rentabilidad actual no depende solo de un viento de cola, sino de la eficiencia incorporada en su estructura.
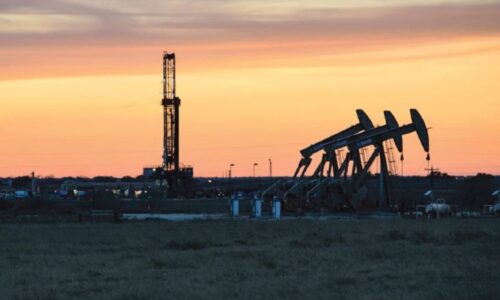
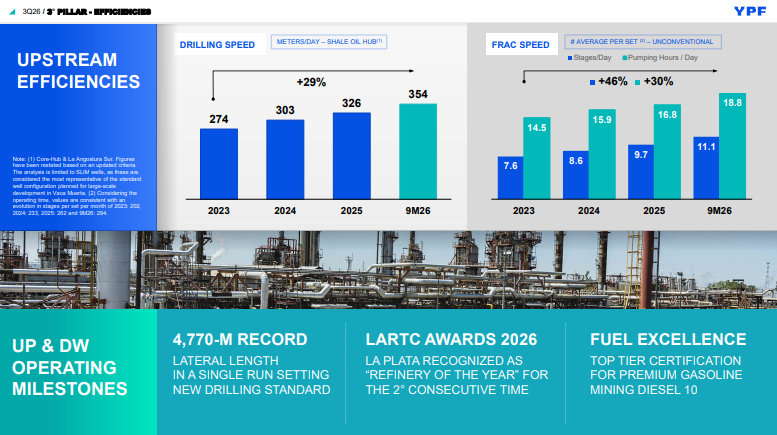
Ese salto cualitativo se refleja en el upstream, donde el peso de Vaca Muerta redefinió el perfil productivo de la firma. El shale oil promedió 224.100 barriles diarios, consolidando un crecimiento interanual del 32% que elevó su participación al 86% del total del petróleo crudo extraído por la compañía, frente al 71% registrado un año atrás.
Esta aceleración no solo asegura el cumplimiento de las metas anuales fijadas en 215.000 barriles diarios y perfila el objetivo de 250.000 barriles diarios para diciembre, sino que demuestra que la escala no convencional absorbió por completo el declino de los activos maduros convencionales —cuya extracción cayó un 47% interanual hasta los 36.400 barriles diarios—.
La verdadera dimensión se observa en la dinámica de costos. La optimización en los bloques operados del core-hub permitió reducir el costo de extracción consolidado a 7,8 dólares por barril equivalente de petróleo (BOE), marcando una baja interanual del 12%, al tiempo que el bloque específico de shale oil estabilizó su costo en unos competitivos 4,2 dólares por BOE.
La compañía demostró que genera más valor no por extraer en mejores yacimientos, sino por perforar con mayor velocidad y menor requerimiento de recursos por pozo.
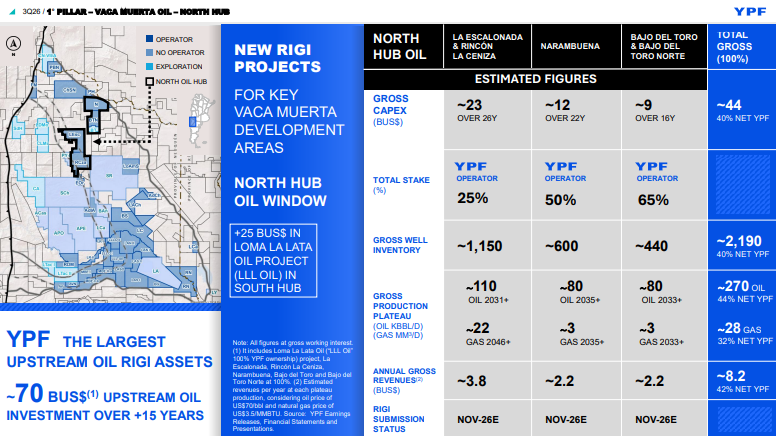
Esta reducción de gastos en un contexto inflacionario responde a factores de productividad: la aplicación de tecnologías de perforación que alcanzaron ramas laterales récord de 4.770 metros en una sola carrera, velocidades promedio de 354 metros por día en el shale oil hub y un rendimiento de fractura de 11,1 etapas por set diario durante los primeros nueve meses del año.
La compañía demostró que genera más valor no por extraer en mejores yacimientos, sino por perforar con mayor velocidad y menor requerimiento de recursos por pozo.
Estrategia financiera y giro productivo, las claves del balance de YPF
La segunda clave estructural operó en la estrategia de rotación de activos y saneamiento del portfolio.
La decisión de desprenderse de campos maduros convencionales -materializada en el cierre de operaciones como el clúster Malargüe, los avances en Mendoza No Operado y Chachahuen, y la anunciada venta del paquete accionario de Metrogas a Edenor por 780 millones de dólares- respondió a una lógica de asignación eficiente del capital.
Al desprenderse de activos de alta intensidad de costos y baja productividad marginal, YPF reasignó el 97% de sus inversiones upstream hacia el no convencional y canalizó los ingresos hacia la generación de un flujo de caja libre (FCF) de 901 millones de dólares en el trimestre.
Este excedente financiero cumplió un rol arbitral: cubrió holgadamente las inversiones totales por 1.287 millones de dólares y atendió los compromisos recurrentes de intereses e impuestos sin alterar la liquidez.
El corolario de esta sinergia entre ingresos y disciplina de capital se trasladó al balance general y a la articulación de pasivos.
La reducción de la deuda neta consolidada hasta los 6.596 millones de dólares -una contracción interanual del 31%- provocó que el ratio de apalancamiento neto se desplomara hasta las 0,81 veces el EBITDA ajustado, marcando el nivel más bajo en una década y un derrumbe del 62% frente al pico de 2,10 veces registrado en el tercer trimestre de 2025.
La reducción de la deuda neta consolidada hasta los 6.596 millones de dólares provoca que el ratio de apalancamiento neto se desplome hasta las 0,81 veces el EBITDA ajustado, marcando el nivel más bajo en una década.
En este marco se comprende la estrategia financiera desplegada en septiembre, cuando la firma concretó una emisión internacional de bonos por 1.200 millones de dólares con vencimiento en 2035.
Al lograr un rendimiento del 7,85% y un spread mínimo histórico de aproximadamente 300 puntos básicos sobre los títulos del Tesoro estadounidense -la colocación más grande de la compañía en once años-, la gerencia financiera capitalizó su fortaleza para recomprar anticipadamente 531 millones de dólares en vencimientos pautados para 2027 y 2029.
Lejos de quedar expuesta a las urgencias de refinanciación, YPF cerró el período con una caja e inversiones corrientes de 3.654 millones de dólares que cubren más de dos años y medio de sus compromisos de deuda.
El análisis contable confirma así que los resultados históricos de YPF responden a una capacidad gerencial para sincronizar un entorno macroeconómico favorable con una transformación interna que blindó los costos y multiplicó la productividad de Vaca Muerta.