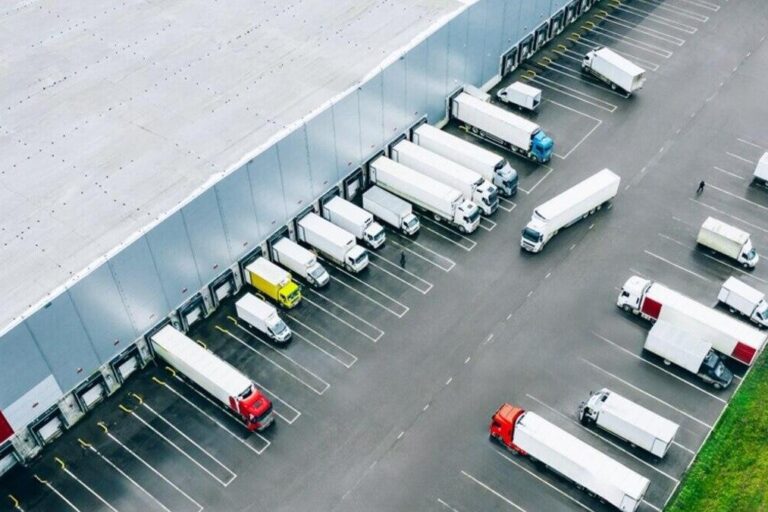
La producción manufacturera retrocedió 3,4% interanual en septiembre y acumula una baja del 2,8% en nueve meses. Mientras algunas ramas industriales siguen lejos de sus niveles históricos, los costos logísticos aumentaron hasta 30,26% en lo que va del año y presionan sobre la competitividad de las empresas más grandes como DHL, Celsur y OCASA.
La industria argentina volvió a mostrar señales de debilidad en septiembre y la recuperación que había registrado el mes anterior no logró sostenerse. El retroceso de la producción vuelve a poner en discusión el vínculo entre la actividad manufacturera y la logística, en un escenario en el que las empresas necesitan reducir gastos.
Según una estimación preliminar del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA), la producción manufacturera cayó 3,4% interanual en septiembre y 0,2% respecto de agosto, en términos desestacionalizados. Con ese resultado, acumuló una contracción del 2,8% durante los primeros nueve meses de 2026 frente al mismo período del año anterior.
El desafío consiste en adaptar los servicios a esas necesidades sin perder eficiencia y es el objetivo que las logísticas no están pudiendo concretar.
El nivel de actividad también quedó 11% por debajo de los registros de 2022 y 2023, y refleja la dificultad de la industria para recuperar los volúmenes de producción de años anteriores, aunque la evolución presenta diferencias importantes entre sectores.
Una industria con resultados dispares y menos margen para absorber costos
La producción automotriz registró una mejora mensual del 1% en septiembre, pero acumula una caída del 17% en los primeros nueve meses de 2026 y se ubicó en su nivel más bajo para ese mes en seis años.
La industria metalmecánica, por su parte, creció 2,5% frente a agosto, pero mantuvo un retroceso acumulado del 5,3% interanual. En contraparte, la producción de bebidas aumentó 8,5% mensual y la faena porcina avanzó 1,9%, mientras que la refinación de petróleo retrocedió 4,9% frente a agosto, pese a conservar un resultado acumulado positivo respecto de 2025.
Estos movimientos muestran que la actividad industrial no atraviesa una caída homogénea. Para los operadores logísticos, esa diferencia puede traducirse en demandas cambiantes según el cliente, más si son actores de peso como OCASA, Celsur, TASA Logística, Andreani o DHL Supply Chain.
En este marco, algunas cadenas necesitan ajustar sus despachos o administrar inventarios más pequeños, mientras que otras mantienen o incrementan sus movimientos. El desafío consiste en adaptar los servicios a esas necesidades sin perder eficiencia y es el tema que las logísticas no están pudiendo resolver.
Los costos logísticos siguen en aumento
La presión no se limita a la actividad de las fábricas. El índice de costos logísticos nacionales elaborado por la Universidad Tecnológica Nacional (UTN) para la Cámara Empresaria de Operadores Logísticos (CEDOL) aumentó 2,55% en septiembre cuando se incluyen los costos de transporte. Sin ese componente, la suba mensual fue del 2,22%.
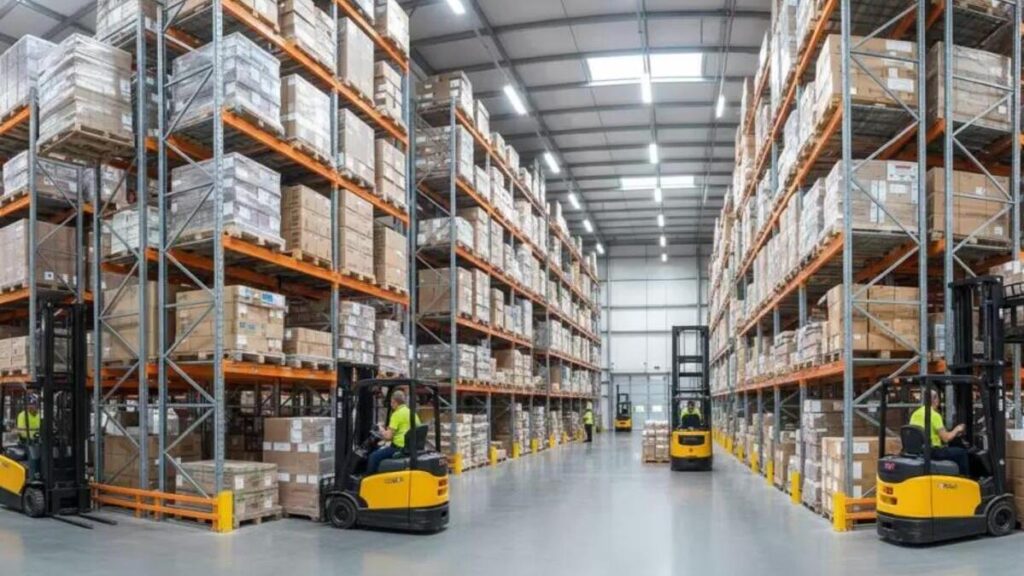
Entre enero y septiembre, los incrementos acumulados alcanzaron el 30,26% para el índice con transporte y el 28,17% para el indicador sin ese componente. La distribución urbana también registró aumentos superiores al 31% en el período, según la modalidad operativa.
Los ajustes abarcaron distintos rubros. En septiembre, el combustible subió 2,87%, los neumáticos aumentaron 3,08% y los peajes avanzaron 5%. En las operaciones de almacenamiento, el film stretch registró una suba del 8,59%, mientras que la energía aumentó 2,67%.
La combinación plantea una dificultad para las empresas que producen y para las que prestan servicios logísticos. La necesidad de reducir gastos convive con una estructura de costos que continúa encareciéndose, lo que obliga a revisar cómo se utilizan los recursos y qué mejoras pueden trasladarse a las operaciones de los clientes.
Sin embargo, las cifras de costos no permiten concluir que todos los operadores estén perdiendo rentabilidad ni que sus volúmenes hayan caído en la misma proporción que la producción industrial. Para medir ese impacto es necesario considerar los contratos, las tarifas, la ocupación de las instalaciones y la evolución de cada negocio.
De mover mercadería a mejorar la competitividad industrial
En ese contexto, la logística enfrenta el desafío de demostrar cuánto puede aportar a la competitividad de sus clientes. La discusión no pasa únicamente por conseguir tarifas más bajas, sino por revisar el funcionamiento de las cadenas de suministro para identificar dónde se generan gastos evitables.
La propia Unión Industrial Argentina señaló días atrás en un foro federal que «la logística constituye un factor clave para la competitividad de la industria argentina. Un sistema logístico eficiente permite reducir costos, mejorar los tiempos de entrega, fortalecer la integración de las cadenas productivas, las economías regionales y ampliar el acceso a mercados nacionales e internacionales», y reclamó una mayor integración de las cadenas de valor..
La planificación de rutas, la consolidación de cargas, una mejor gestión de inventarios y el aprovechamiento del espacio de almacenamiento son algunas de las herramientas disponibles. Una coordinación más precisa entre producción, depósitos y distribución también puede ayudar a reducir recorridos innecesarios, tiempos de espera y movimientos que no agregan valor.
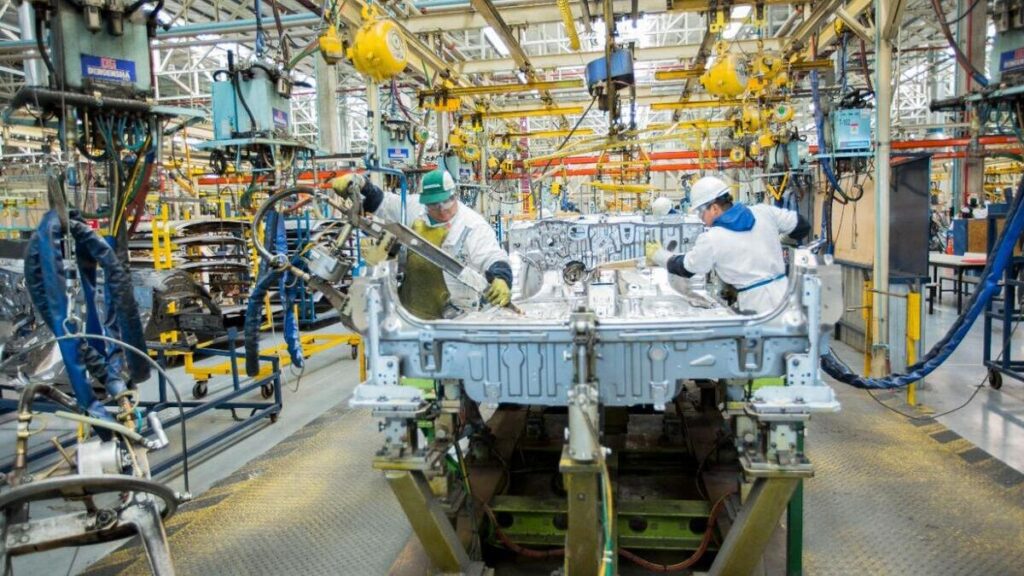
Pero incorporar tecnología o ampliar la infraestructura no garantiza por sí solo un ahorro. La inversión tiene sentido cuando resuelve un problema operativo concreto y permite medir resultados: menos kilómetros recorridos, una mayor ocupación de los vehículos, una reducción de los tiempos de preparación de pedidos o un uso más eficiente de las instalaciones.
Para los operadores, eso implica adaptar las soluciones a la realidad de cada industria. Una fábrica automotriz que atraviesa una contracción prolongada no tiene las mismas necesidades que una empresa de alimentos que mantiene sus niveles de producción o una cadena que debe responder a variaciones estacionales.
La contracción industrial vuelve a exponer así una tensión que atraviesa a toda la cadena de abastecimiento. Las empresas necesitan producir y distribuir de manera más eficiente, mientras los prestadores logísticos deben sostener sus operaciones en un mercado que todavía no recuperó los niveles de actividad de años anteriores.