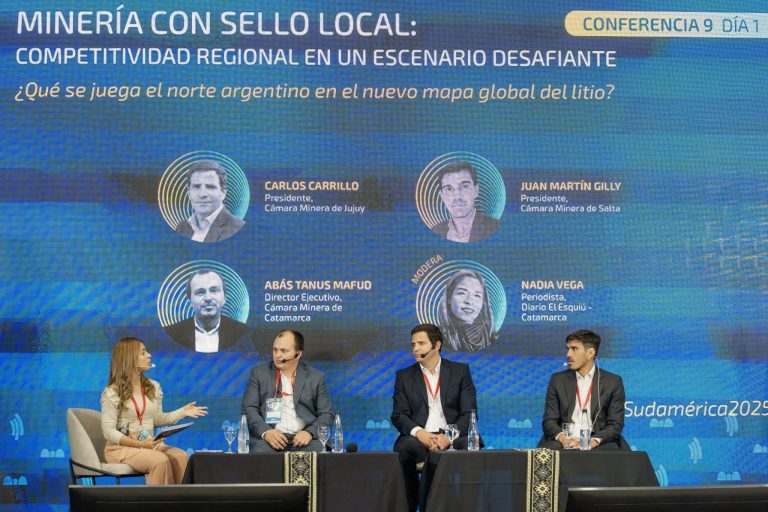
La implementación de la Extracción Directa de Litio (DLE), la proyección de exportaciones por 10.000 millones de dólares y el desafío de armonizar la contratación de proveedores locales marcaron el pulso del 15º Seminario Internacional «Litio en Sudamérica», donde el sector confirmó su consolidación productiva y anticipó el salto exportador.
Con siete proyectos de litio en fase de producción comercial y un volumen exportador que batió marcas históricas al trepar a 1.467 millones de dólares entre enero y agosto, las metas a mediano plazo apuntan a alcanzar una capacidad instalada de 650.000 toneladas anuales de Carbonato de Litio Equivalente (LCE) hacia 2035.
Este salto operativo permitirá asegurar exportaciones por más de 10.000 millones de dólares anuales, posicionando a la región del NOA como el tercer polo productor global, sólo detrás de China y Australia.
El respaldo normativo, impulsado por la vigencia del Régimen de Incentivo a las Grandes Inversiones (RIGI) y las reformas a la Ley de Inversiones Mineras, fue catalogado por los principales referentes del sector como el ancla de previsibilidad indispensable para destrabar las Decisiones Finales de Inversión (FID) en cartera.
El mapa minero sudamericano revalidó su centro de gravedad en la capital jujeña durante el 15º Seminario Internacional «Litio en Sudamérica».
Las conclusiones del seminario dejaron un mensaje político y social contundente expuesto por los gobernadores de Catamarca y Jujuy: la sostenibilidad de la actividad dependerá de su capacidad para arraigar valor agregado en el territorio.
El encuentro reunió a ejecutivos, fondos de inversión internacionales, autoridades nacionales y los gobernadores de la Mesa del Litio en un clima de marcado optimismo técnico: la minería argentina del «oro blanco» dejó atrás la fase de promesa exploratoria para consolidarse como una realidad productiva madura.
Innovación tecnológica y eficiencia operativa: el impacto de la DLE
En el plano estrictamente técnico, el seminario confirmó que la Extracción Directa de Litio (DLE) dejó de ser una alternativa teórica para convertirse en el nuevo estándar operativo de la Puna.
Empresas como Eramet Eramine —con su desarrollo en Centenario-Ratones— y Exar demostraron que la tecnología permite superar el 90% de recuperación del mineral, reduciendo los tiempos de procesamiento y optimizando de manera sustancial el uso del recurso hídrico en comparación con las tradicionales pozas de evaporación.
Esta evolución tecnológica no solo incrementa los volúmenes de producción por cada metro cúbico de salmuera extraída, sino que reduce la huella ambiental y mitiga los riesgos asociados a la variabilidad climática de los salares.
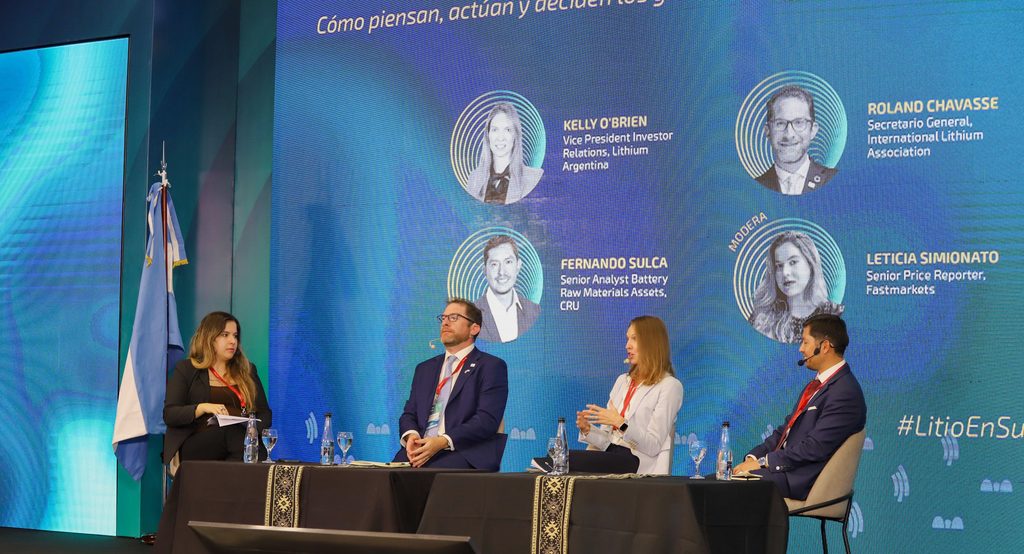
A su vez, gigantes globales como Rio Tinto —que proyecta analizar un tercer ingreso bajo el RIGI tras sus avances en Rincón y Fénix— y firmas asiáticas como CNGR Sudamérica —con su futura planta en el salar de Jama y el impulso de capacitaciones técnicas locales junto a universidades nacionales— ratificaron que la competitividad del litio argentino radicará en la eficiencia de sus procesos y en la trazabilidad ambiental que exigen los mercados internacionales.
Sin embargo, el crecimiento exponencial de la producción plantea cuellos de botella operativos que la industria y los gobiernos provinciales deberán resolver en el corto plazo.
Durante el evento se puso especial énfasis en la necesidad de optimizar la infraestructura vial, energética y ferroviaria, que determinará la competitividad de las exportaciones argentinas hacia los centros de consumo asiáticos, al tiempo que facilitará el abastecimiento de insumos industriales provenientes del centro del país.
El desafío ineludible: la integración de proveedores y la armonización local
Más allá de los balances macroeconómicos y las proyecciones de inversión, las conclusiones del seminario dejaron un mensaje político y social contundente expuesto por los gobernadores de Catamarca y Jujuy, Carlos Sadir y Raúl Jalil: la sostenibilidad de la actividad dependerá de su capacidad para arraigar valor agregado en el territorio.
Si bien las operadoras reportan niveles récord de compre nacional —como el 93% registrado por Rio Tinto y el crecimiento de cooperativas y pymes comunitarias en el NOA—, otra de las cuestiones clave a armonizar es la de contratación de proveedores y trabajadores locales, que suelen tener mayores exigencias que el propio RIGI.
Mientras el esquema nacional fomenta la libre competencia y fija pisos flexibles para dinamizar el capital, las normativas provinciales y las expectativas comunitarias imponen mayores exigencias de contratación local.
Encontrar el punto de equilibrio regulatorio entre la eficiencia corporativa que exigen las casas matrices y la legítima demanda de desarrollo regional constituirá el verdadero test político para consolidar al litio como una auténtica política de Estado.