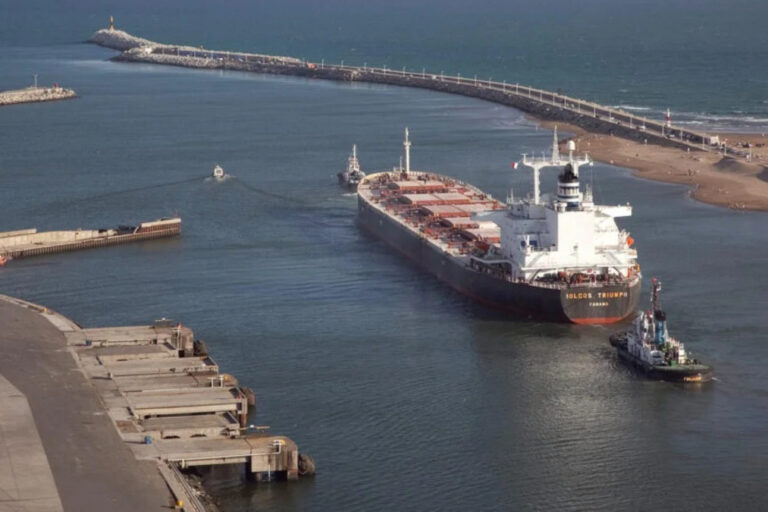

A diferencia de la minería, donde la refinación se concentra en China, Vaca Muerta se proyecta a un mercado energético global, flexible y competitivo, en un contexto próximo de madurez del shale de Estados Unidos.
Es que mientras en el sector minero, donde la cadena de valor global enfrenta un cuello de botella de procesamiento concentrado casi en su totalidad en Asia -particularmente en China, que domina más del 70% del refinamiento de litio y el 50% de la fundición de cobre mundial-, la industria de los hidrocarburos opera bajo una lógica de mercado sensiblemente más multipolar, atomizada y dinámicamente competitiva.
En la minería de la transición energética, la localización de las reservas importa menos que la infraestructura intermedia (midstream) capaz de convertir los concentrados en insumos industriales. Esa asimetría otorga a Pekín un apalancamiento geopolítico estratégico sobre las materias primas mineras.
A diferencia de la minería concentrada en Asia, el gas y el petróleo operan bajo una lógica multipolar, atomizada y dinámicamente competitiva a nivel global.
Sin embargo, el mapa energético global del petróleo, el gas natural licuado (GNL) y los gases licuados de petróleo (GLP) sigue trazando rutas comerciales sumamente atomizadas, sin que un solo actor ejerza un monopolio absoluto sobre el consumo o el procesamiento de los recursos extraídos.
En este tablero global de rutas flexibles es donde se inserta el desarrollo de Vaca Muerta. La formación no convencional, a las puertas de su salto de escala, encuentra una ventana de oportunidad en el comercio internacional de energía, en un contexto en el que el horizonte productivo de Norteamérica comienza a exhibir señales de maduración.
Durante más de una década, la cuenca de Permian, desplegada entre el oeste de Texas y el sureste de Nuevo México, actuó como el motor de la revolución del shale. Sin embargo, la geología de la principal formación estadounidense muestra indicios ya conocidos de desaceleración en sus tasas de crecimiento anual.
Ahí es donde la cuenca neuquina adquiere una ventaja comparativa decisiva: Vaca Muerta ofrece espesores superiores, una calidad de roca madura y un inventario de locaciones tier 1 aun en etapas iniciales de desarrollo masivo.
La cuenca de Permian muestra señales de maduración y meseta técnica, abriendo espacio para la entrada de Vaca Muerta en el suministro energético mundial.
A medida que las compañías internacionales buscan asegurar flujos de reemplazo de reservas fuera de Norteamérica, la formación no convencional argentina aparece como una de las pocas alternativas reales con escala y costos de desarrollo capaces de competir directamente en la cuenca atlántica y del Pacífico.
A diferencia de los minerales críticos, cuyos concentrados deben viajar obligatoriamente a instalaciones chinas para su conversión, la molécula de gas y el barril de petróleo extraídos en la Argentina no enfrentan un único comprador ni un paso obligado de refinamiento centralizado.
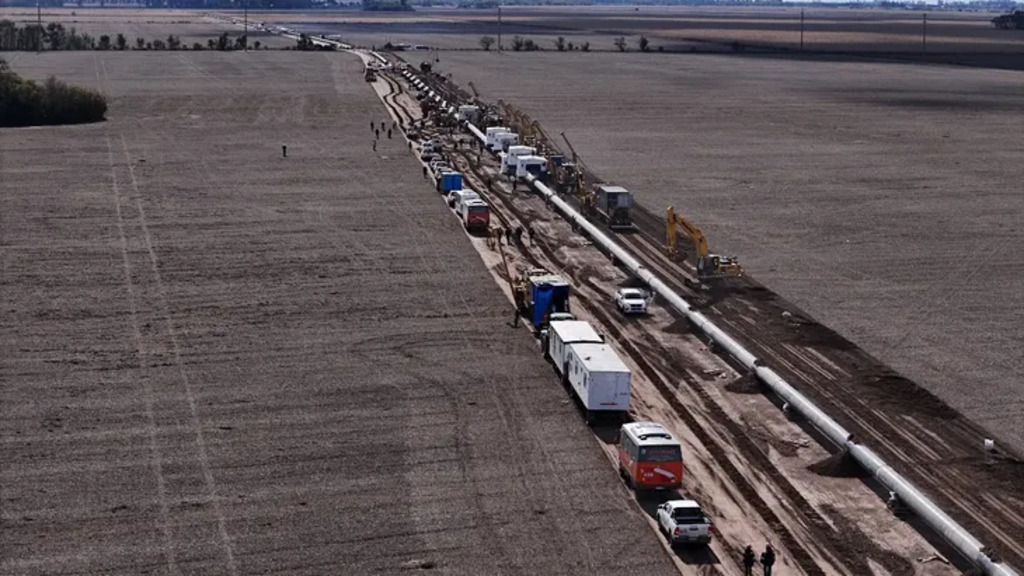
El mercado del GNL es un claro ejemplo de esta flexibilidad global. Según datos recientes de la EIA y consultoras del sector energético, la demanda mundial se encuentra repartida entre la urgencia europea por sustituir los volúmenes de gas por ducto desde Eurasia y la demanda creciente del Sudeste Asiático para respaldar su expansión industrial.
Un mercado multipolar para los hidrocarburos de Vaca Muerta
Las exportaciones de GNL desde el Golfo de México se vienen dirigiendo de forma fluctuante entre Europa y Asia, dependiendo de las volatilidades estacionales y los márgenes de arbitraje entre los marcadores Henry Hub, TTF europeo y JKM asiático.
Esta fluidez transaccional le garantiza a los proyectos de exportación proyectados en la Argentina -por el momento desde las unidades flotantes de licuefacción (FLNG) que son una solución global de la industria- acceso a múltiples destinos sin compromisos de concentración compradora.
La molécula de gas y el barril de petróleo extraídos en la Argentina cuentan con una demanda exterior diversificada sin compromisos de concentración compradora.
Los acuerdos de suministro de largo plazo para el gas licuado nacional pueden distribuirse entre utilitarias europeas, comercializadoras globales y compradores asiáticos que buscan diversificar sus fuentes tradicionales del Golfo Pérsico o Norteamérica.
En el caso del crudo no convencional, la expansión de los proyectos de transporte desde Neuquén hacia el Atlántico-encabezados por el desarrollo del proyecto Vaca Muerta Oil Sur (VMOS) y las ampliaciones de la red de Oldelval- responde a la misma lógica de inserción atomizada.
El petróleo mediano y liviano tipo Medanito cuenta con especificaciones de refinación sumamente demandadas por refinerías de la costa este de los Estados Unidos, el mercado latinoamericano y los centros de procesamiento europeos, lo que evita condicionamientos monopólicos de fijación de precios.
Para Vaca Muerta, el desafío de integrarse plenamente a este mercado global no pasa por la demanda exterior, que se muestra ávida y diversificada, sino por el ritmo de ejecución de las obras de evacuación, plantas de compresión y terminales portuarias dedicadas, y hacerlo a costos competitivos.
Con una demanda energética mundial en busca de flexibilidad de suministro y frente a un Permian que ingresa en su fase de madurez, la Argentina dispone de las condiciones geológicas para posicionarse como un proveedor clave en un comercio global genuinamente competitivo y multipolar.