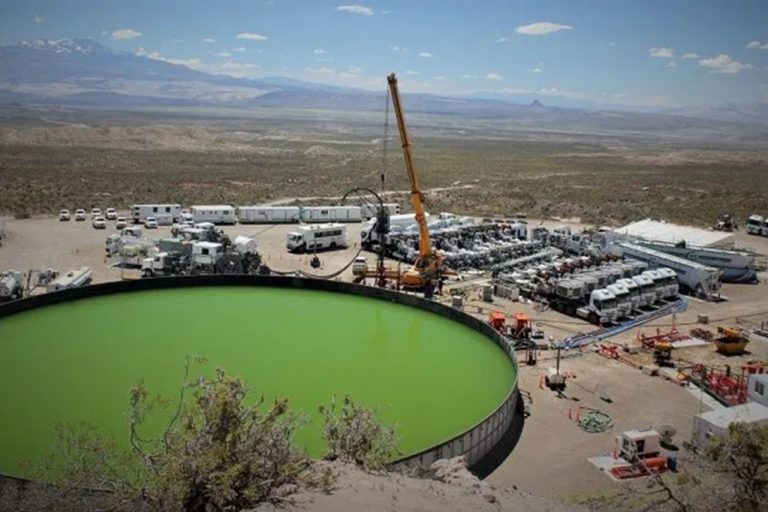

El motor indiscutible de la revolución energética global en los últimos quince años se aproxima de manera paulatina a su madurez geológica y operativa. La cuenca del Permian, ubicada en Texas y Nuevo México, representó el epicentro del crecimiento de la producción petrolera en los Estados Unidos, catapultando al país al rol de principal productor mundial de hidrocarburos.
No obstante, los análisis técnicos más rigurosos de la industria petrolera coinciden en señalar que los pozos más prolíficos comienzan a mostrar síntomas de agotamiento y una merma en los rendimientos marginales por equipo de perforación, y eso sería una buena noticia para los operadores de Vaca Muerta.
Este fenómeno de maduración en el gigante estadounidense no solo marca un punto de inflexión histórico para el bloque norteamericano, sino que redefine de manera drástica el tablero geopolítico y comercial de los hidrocarburos no convencionales.
En este nuevo escenario, la formación geológica ubicada en la cuenca Neuquina emerge como el principal polo de atracción mundial para las grandes corporaciones energéticas que buscan capitalizar su experiencia técnica y expandir sus operaciones en fronteras de alto rendimiento.
Las cifras que sustentan la magnitud del Permian reflejan un coloso industrial, pero también explican la urgencia de diversificar inversiones hacia nuevas cuencas geológicamente jóvenes.
Los pozos más prolíficos comienzan a mostrar síntomas de agotamiento y una merma en los rendimientos marginales por equipo de perforación.
Con una superficie de acreaje superior a los 200.000 kilómetros cuadrados y una producción que superó de forma sostenida los cinco millones y medio de barriles diarios de petróleo, el bloque tejano concentró la mayor parte del capital de riesgo, la innovación en tecnologías de fracturación hidráulica y la consolidación de la infraestructura de transporte en la última década.
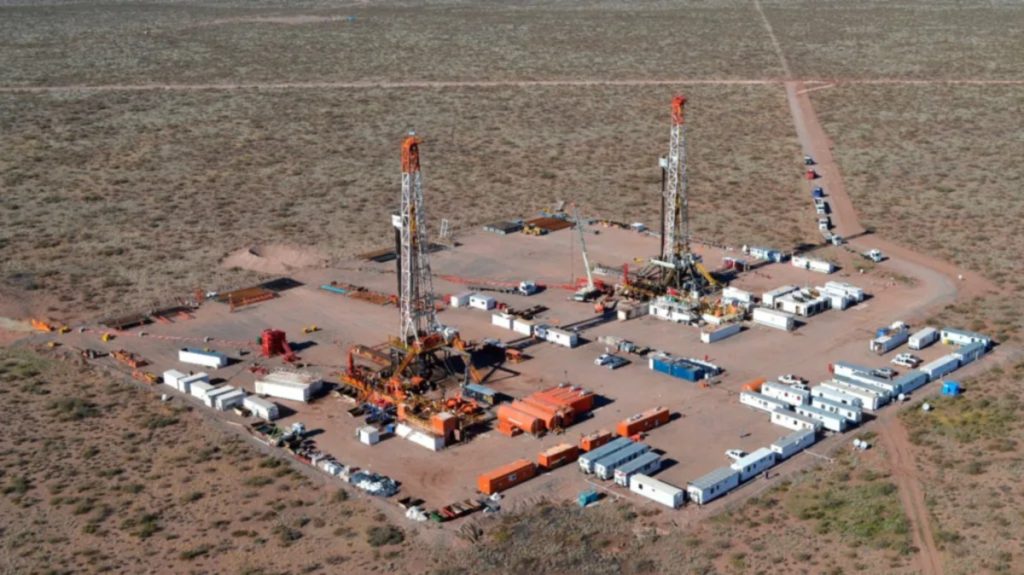
Cientos de compañías operadoras, desde gigantes integrados hasta firmas independientes especializadas en el segmento upstream, compiten por optimizar cada fase del desarrollo en un espacio altamente saturado.
Sin embargo, la intensa actividad de perforación intensiva y masiva ha provocado que las áreas tier-one -los sectores con las mejores condiciones de roca, espesor y presión original- comiencen a achicarse, elevando los costos operativos y obligando a la industria a mirar hacia yacimientos que se encuentran en fases tempranas de su curva de aprendizaje y explotación.
Vaca Muerta, el yacimiento que aparece como una alternativa para las compañías del Permian
Frente a este panorama de madurez en el hemisferio norte, Vaca Muerta se posiciona como el activo de shale más competitivo y de mayor potencial expansivo fuera de los Estados Unidos. Al comparar ambas formaciones, la cuenca argentina exhibe una serie de ventajas estructurales y petrofísicas que despiertan el apetito de las corporaciones globales.
Vaca Muerta se posiciona como el activo de shale más competitivo y de mayor potencial expansivo fuera de los Estados Unidos.
Mientras que el Permian transita una etapa donde la selección de locaciones requiere de una ingeniería cada vez más compleja para sostener los niveles de extracción, Vaca Muerta cuenta con una extensión de aproximadamente 30.000 kilómetros cuadrados productivos donde el espesor de la roca generadora y las presiones de yacimiento superan a los promedios norteamericanos.
Los datos oficiales de producción en la cuenca Neuquina demuestran un crecimiento exponencial que ya perfora los umbrales históricos mes a mes, impulsado por una eficiencia operativa que acorta los tiempos de perforación y reduce los costos por pozo, acercándose de manera paulatina a los estándares de Texas.
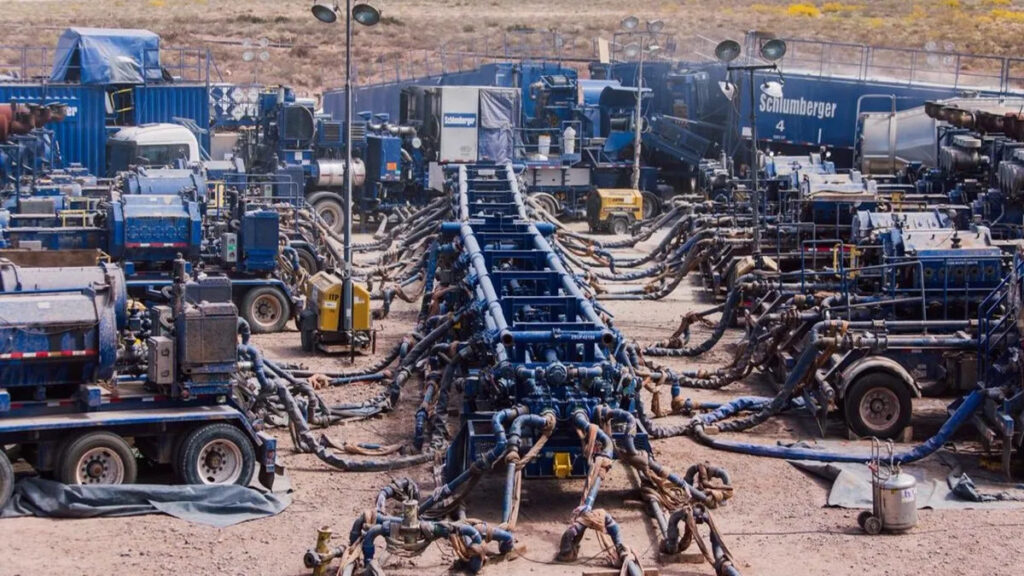
La desaceleración proyectada en el ritmo de crecimiento del Permian coincide temporalmente con la consolidación de la infraestructura de evacuación masiva en la Argentina.
Con la puesta en marcha y ampliación de los sistemas de transporte de hidrocarburos de gas y petróleo, el cuello de botella que históricamente limitó el despegue definitivo del no convencional argentino ha comenzado a disiparse.
Los proyectos orientados a garantizar una salida segura hacia los mercados de exportación regional y global disipan las dudas de los inversores institucionales y de las casas matrices de las principales operadoras internacionales.
Las empresas con trayectoria en el ecosistema estadounidense encuentran en Vaca Muerta una réplica de las condiciones operativas que dominan desde hace años, pero con una ventaja comparativa decisiva: la ventana temporal de desarrollo se encuentra en su fase ascendente, lo que garantiza décadas de retornos previsibles y una curva de optimización tecnológica aún por explotar.
La ventana temporal de desarrollo se encuentra en su fase ascendente, lo que garantiza décadas de retornos previsibles.
Este traspaso gradual de atención hacia el sur del continente transforma la estrategia corporativa de las grandes compañías del sector. Las firmas globales no solo buscan diversificar sus carteras para mitigar riesgos regulatorios y ambientales en sus mercados domésticos, sino que necesitan incorporar reservas de clase mundial que aseguren su sustentabilidad a largo plazo.
La experiencia acumulada en el desarrollo de pozos horizontales kilométricos y en la optimización de flotas de fracturación encuentra en la geología neuquina el escenario perfecto para desplegar su know-how.
De este modo, la madurez del Permian actúa como un catalizador ineludible que posiciona al shale argentino en el centro de la escena financiera internacional, consolidando una oportunidad histórica para captar inversiones masivas y consolidar al país como un exportador neto de energía a escala global.